文章
把家庭里的钱、责任和未来放在一起想清楚。这些文章也在公众号「财富心活法」发布,这里放的是全文,方便搜索和回看。
孩子留学要150万,50岁的父母供得起,但缓冲是零
一个500万金融资产的50岁家庭:应急、医疗照护、退休三笔底线排完后,剩下的150万刚好等于留学预算——供得起,但缓冲是零。算清三笔不能动的钱,再谈教育预算。
阅读全文 →
孩子不出国了,那200万教育金白准备了吗?
目标变了,不等于当年的安排是错的。先看清这笔钱能动的有多少,再给它安排下一份任务:继续教育、转成养老,还是代际支持。
阅读全文 →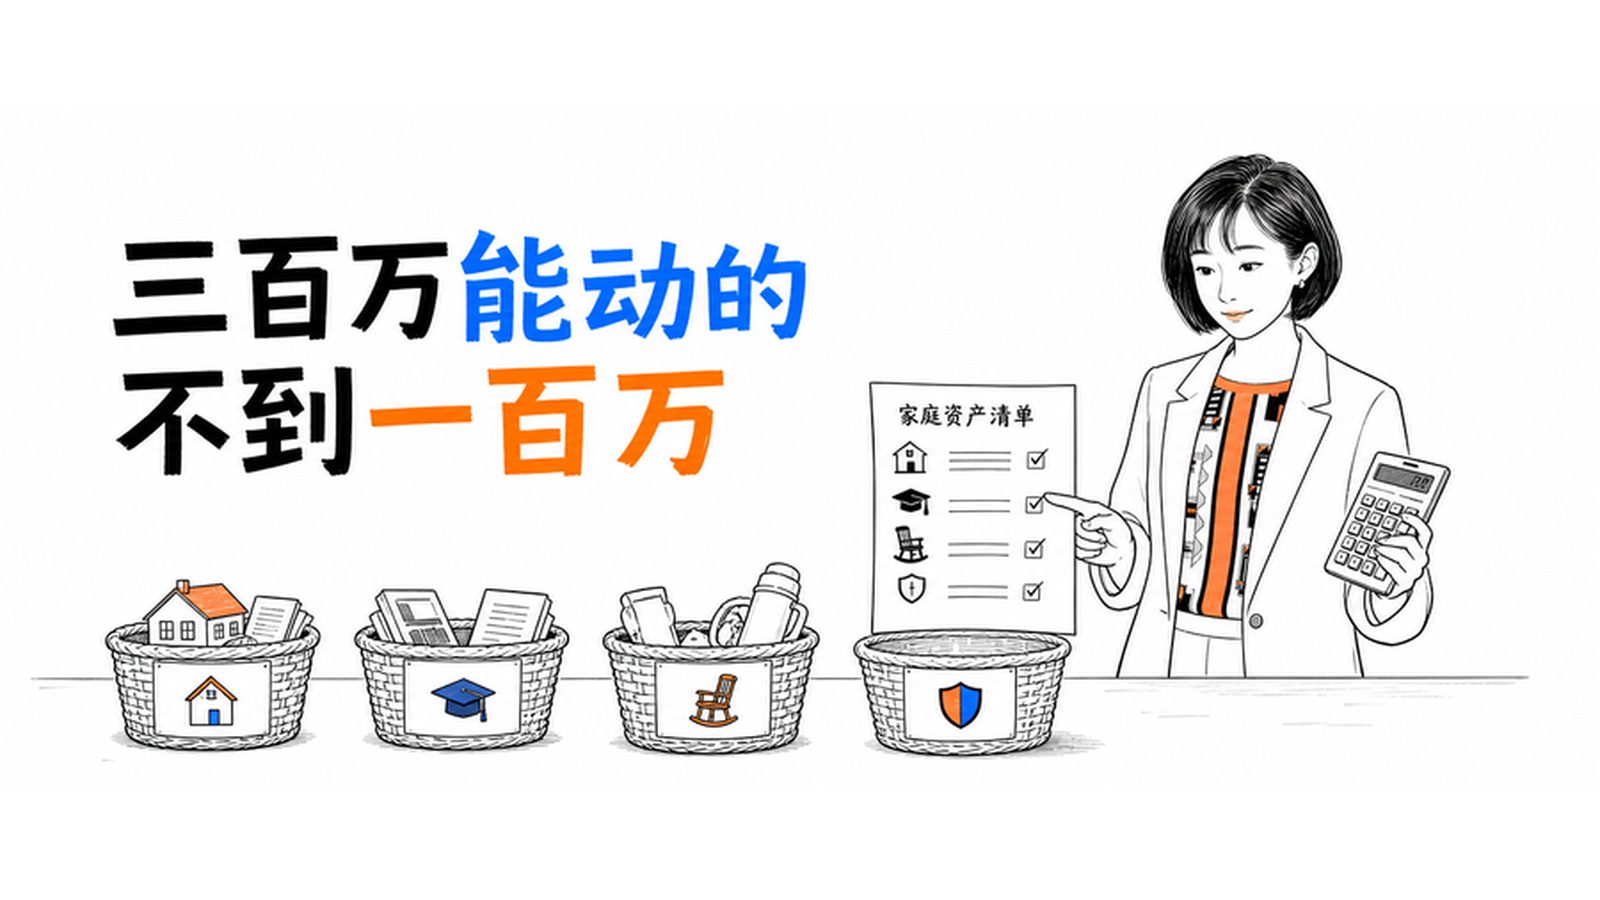
家里有300万,能长期动用的可能不到100万
留学、换房、退休三件一起压过来,300万只够保两件。先算清家里真正能动的钱——四个篮子摆出来——再用三问排序:哪件最紧急、哪件能推迟、哪件错了补不回来。
阅读全文 →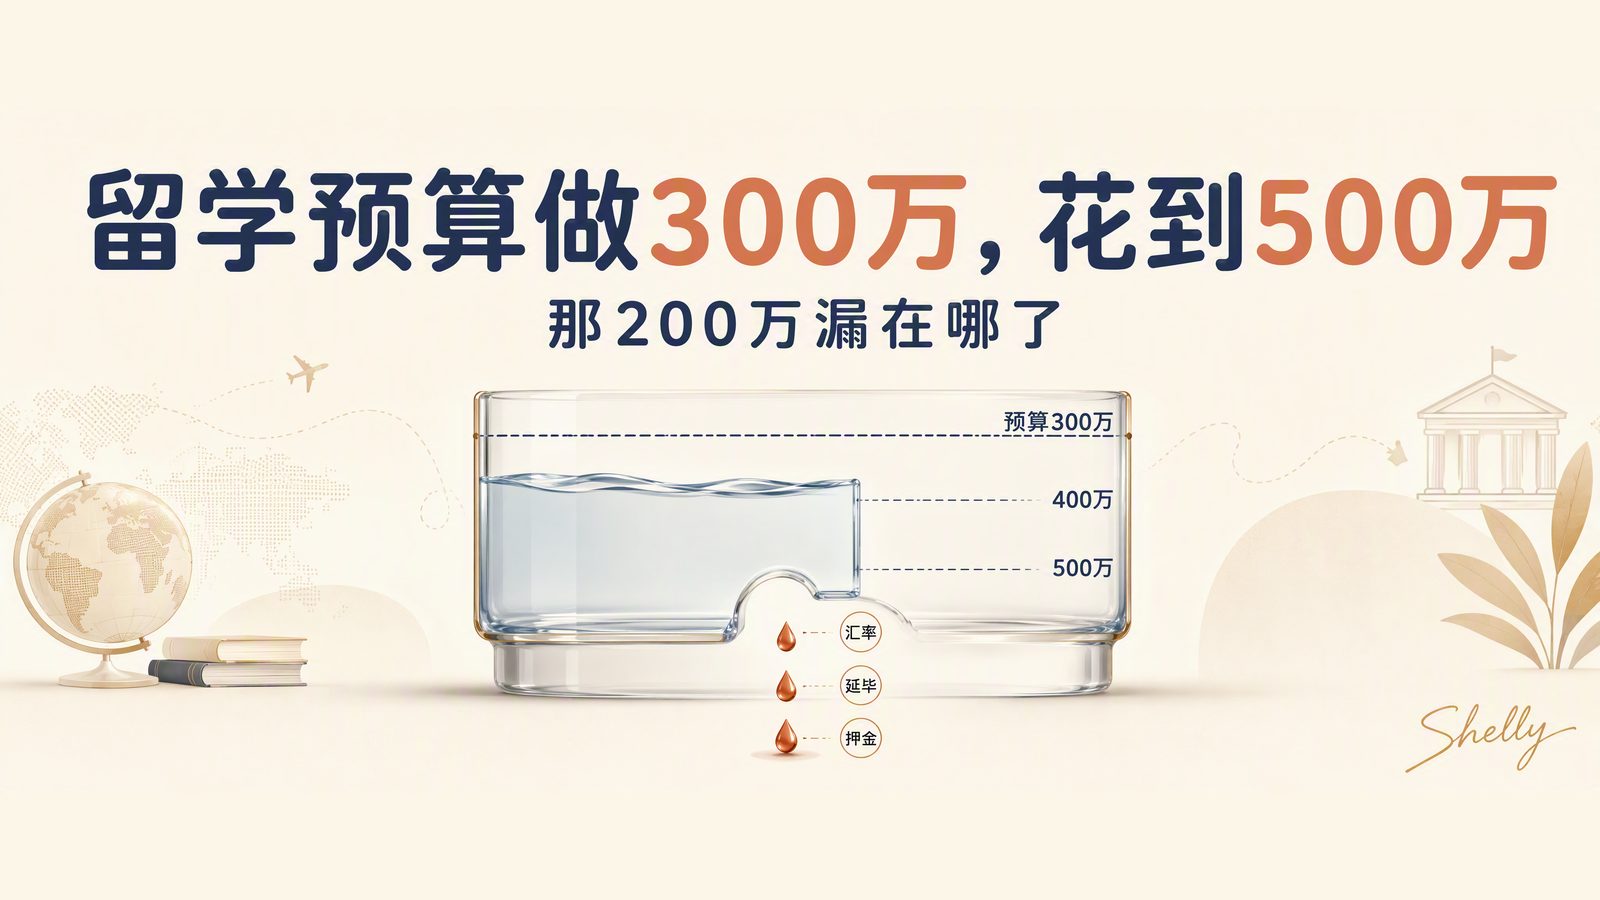
留学预算做300万,花到500万,那200万漏在哪了
四年300万为什么花成500万?留学预算是六笔发生在不同时间、不同币种、不同概率下的现金流任务——按确定、波动、突发三组拆开,缺口一目了然。
阅读全文 →
花500万供孩子出国,父母还剩什么?
总资产1000万、留学预算500万,账面上刚好够。把五笔账一笔笔摆开才发现:家庭负担得起500万,和家庭账户里现在有500万,是两件事。附「供完以后」五问。
阅读全文 →
孩子要出国,父母该拿出多少钱?
最常见的四种算法都是从「外面」算回来的,唯独没算过自己。先守住日子、养老、应急三条线,再回答三个数字:需要多少、愿意多少、能出多少。
阅读全文 →
孩子出国,钱应该怎么准备?3笔钱、5个阶段,一次讲清楚
留学资金缺的从来不是总数,是到期那天的支付能力。三笔钱分用途,五个阶段排时间——附一份可以保存的家庭留学资金清单。
阅读全文 →
哪些重复太久的话,后来都变成了你的咒语
困住我的不是能力,是那句「我只会做投行」。它听起来像事实,其实是一道咒语。钟离权和吕洞宾背着同一道咒,活成了两种人。
阅读全文 →
为什么越懂钱的人,越不碰保险?
不是不懂保险,恰恰是因为他们知道一份长期合同意味着什么。投资管增长,保险管转移——增长和转移,不是同一个动词。
阅读全文 →
做了20年投行,我为什么开始关心钱背后的人生
企业做重大决策背后站着一整个团队,一个家庭面对转型、退休、孩子出国,身边却只有来自不同机构的不同产品。有资产,不等于有安全感——缺的不是产品,是清晰。
阅读全文 →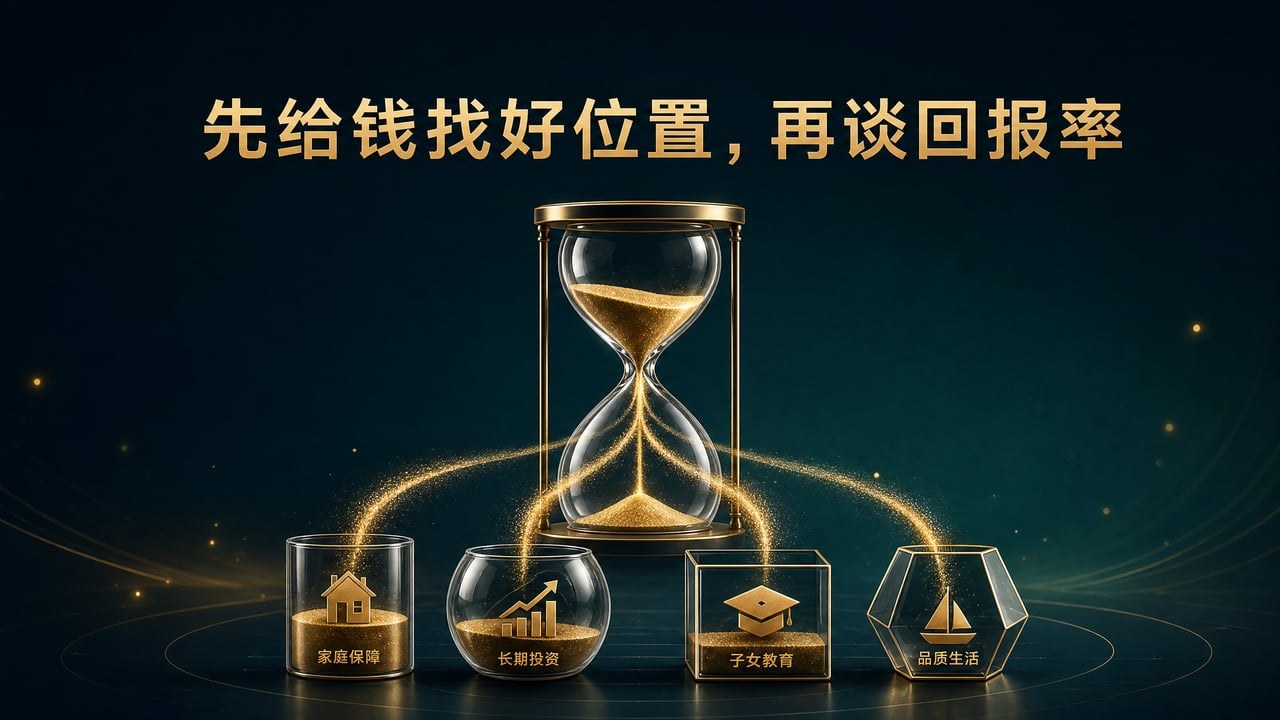
先给钱找好位置,再谈回报率
回报率不应该是第一个问题。一个家庭的钱按任务分成四类:当下生活、家庭安全、长期增长、未来传承——四账户不是四种产品,是让每一笔钱都知道自己在为谁服务。
阅读全文 →更多文章在写,会陆续放上来。