为什么越懂钱的人,越不碰保险?
不是因为他们不懂保险,恰恰是因为他们知道,一份长期合同意味着什么。一段对话的终点,是「你该买什么」,还是「你的钱该放在哪」?前者是销售,后者才是规划。
在投行工作二十多年,完全理解为什么很多有金融背景的人,会对保险保持距离。
不是因为他们不懂保险。恰恰是因为他们知道,一份长期合同意味着什么。
钱一旦进入一个长期安排,流动性、退出成本、时间期限、实际收益和风险承担,都不能只看销售演示里的几个数字。
所以,当有人问我:「你现在做财富规划,是不是最后还是要卖保险?」
我的判断标准很简单:一段对话的终点,是「你该买什么」,还是「你的钱该放在哪」?前者是销售,后者才是规划。
如果一个人一上来就讲保险的好处,却不谈费用、限制、流动性和退出代价,那他更像是在完成销售,而不是在做规划。
01 | 为什么很多人会对保险保持警惕
我听过很多对保险的质疑:
有人觉得费用不够直观,不知道自己究竟为哪些成本买单。
有人担心流动性。钱放进去之后,如果临时有需要,能不能顺利拿出来?
有人无法接受时间期限太长。人生会变化,工作会变化,家庭会变化,今天做出的长期决定,未必适合十年后的自己。
还有人看过各种收益演示,后来才发现:演示不等于承诺,假设不等于结果。
更让人不舒服的是,有些销售先拿出产品,再倒推客户需求。客户本来只是想梳理家庭现金流,最后却被带进了一场产品介绍;本来想讨论退休安排,最后变成了比较几个计划的未来收益;本来连自己要解决什么问题都没想清楚,却被要求马上决定把多少钱放进去。
这些质疑,不需要被反驳。它们需要被认真回答。
因为一个人对长期金融安排保持谨慎,不是认知不足,而是对自己的钱负责。
02 | 真正的问题,不是「保险好不好」
保险好不好,这个问题太大,也太空。
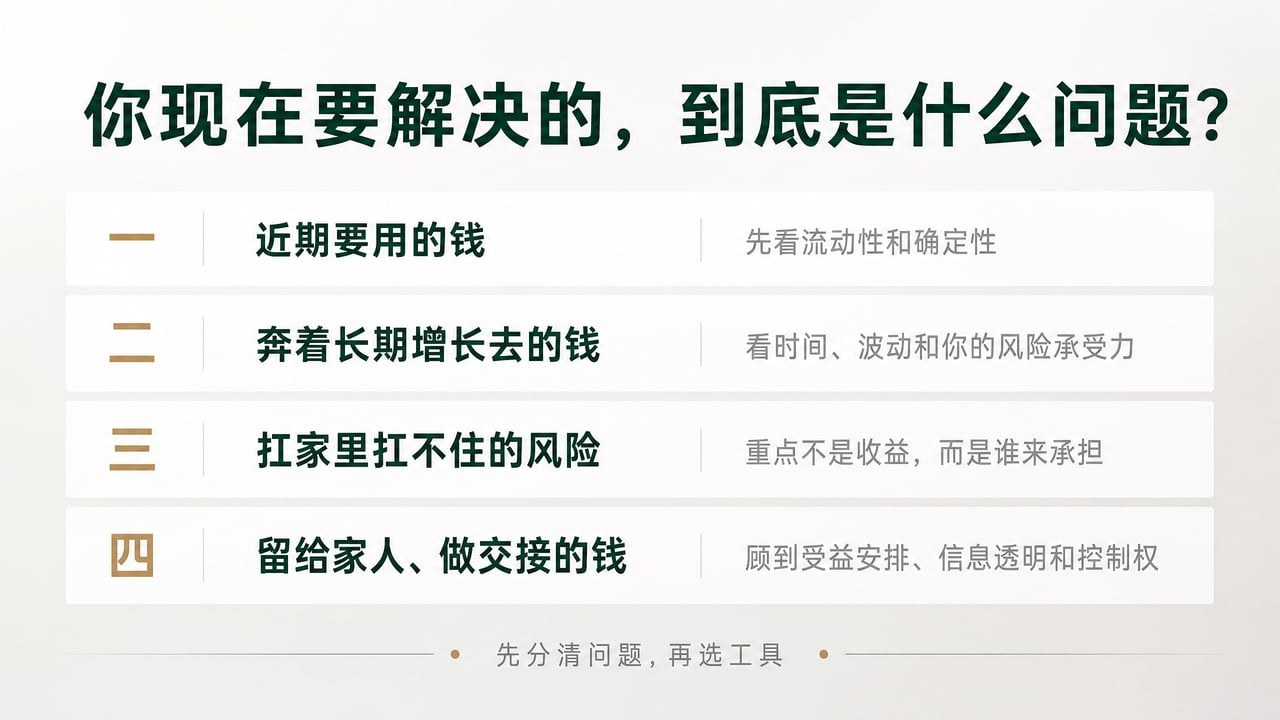
真正值得问的是:你现在要解决的,到底是什么问题?
- 如果你的钱是近期要用的,先看流动性和确定性。
- 如果是奔着长期增长去的,就得看时间、波动和你的风险承受力。
- 如果是用来扛家里扛不住的风险,重点就不是收益,而是风险发生时,谁来承担。
- 如果是留给家人、做交接的,还要顾到受益安排、信息透明和控制权。
这些问题看起来都和「钱」有关,但它们不是同一个问题,也就不能用同一个工具、同一个标准去衡量。
不是保险和投资谁更好,而是它们试图解决的问题不同。
这也是为什么我不赞成一上来就比较「这个产品回报多少」「那个基金收益多少」。如果连这笔钱要完成什么任务都没想清楚,比较收益率,很可能只是把错误的问题问得更精确。
03 | 投资管增长,保险管转移
那「直接买基金」呢?我的回答是:有些情况下,当然可以。
如果一笔钱的任务就是长期增长,家庭有足够现金储备,也能承担市场波动,并且清楚自己在承担什么风险,那么投资工具可能是更直接的选择。
但家庭财富里,并不是所有钱都只承担「增长」这一件事。
有些资金背后连着家庭责任,连着收入中断时的生活安排,连着某个家庭成员发生意外之后,其他人还能不能继续生活。
这时,讨论重点就不应该只是「过去赚了多少」,还要问:如果最不希望发生的事情发生了,现有安排能不能撑住?
投资解决的是资产增长问题。保险在某些场景下承担的,是风险转移问题。
增长和转移,不是同一个动词。
就像企业会拿出一部分资金用于扩张,也会拿出一部分成本来购买责任险、财产险和关键人员保障。不是企业不想赚钱,而是企业知道:不能把所有问题都交给收益率。
家庭财富规划也一样。
04 | 但保险,也不是风险转移的万能答案
说到这里,我也不想把观点推到另一个极端。
保险承担风险转移功能,不等于所有风险都应该通过保险解决。保险产品之间的功能、风险、费用和限制并不相同,长期保险也不是天然适合所有人。
如果你的现金流还不稳定,未来几年有明确的大额资金需求,或者你无法接受长期安排,那么你首先需要解决的,可能是现金流和流动性,而不是买一份长期合同。
如果你只看短期收益,无法接受中途变化,也没有真正理解产品结构和主要限制,就不应该因为一个漂亮的演示数字匆忙决定。
如果你还没有弄清楚家庭真正需要转移的风险是什么,也不应该先从产品开始。
需求没有被说清楚之前,产品介绍越详细,决策反而可能越危险。
05 | 专业,不是把保险讲得多漂亮
我越来越觉得,专业的财富规划顾问,不应该只会解释产品。
真正重要的能力,是敢于告诉客户:
这笔钱现在不适合进入长期安排;
这个风险未必需要通过保险解决;
这份产品虽然有某些功能,但并不适合你的现金流;
你现在需要的不是购买,而是先把家庭结构理清楚。
这些话,听着不像在卖东西,但可能比任何销售话术都值钱。
客户真正需要的,不是有人把产品讲到天花乱坠,而是有人在重大决策前,帮他把几个问题问到底:
✔️ 你为什么要做这件事?
✔️ 这笔钱未来什么时候可能要用?
✔️ 如果中途发生变化,你能不能承受?
✔️ 你理解自己放弃了什么,又换来了什么吗?
✔️ 你的家人知道这个安排吗?你希望这笔钱最终服务于谁?
这些问题的答案,比任何一张收益演示表都更重要。
06 | 我的工作,是帮助一个家庭判断哪些钱该放在哪
所以,如果你问我「你是不是最后还是要让我买保险?」
我的答案是:不一定。
我的工作是帮助一个家庭判断:什么问题需要保险;什么问题可以通过现金、投资或其他方式解决;哪些风险值得转移;哪些风险可以由家庭自己承担;以及哪些钱,根本不应该进入长期安排。
「财富规划」于我而言,它不是把尽可能多的钱放进尽可能多的产品,而是在做任何决定之前,先把家庭真正面对的问题看清楚。
上一篇文章里,我写过:一笔钱进入家庭之后,应该有自己的任务。这一次,我想再往前走一步:在决定使用什么工具之前,先确认你要解决的,究竟是什么问题。
保险不是不能买,而是不能糊里糊涂地买。投资也不是天然更高级。真正危险的,从来不是选择了某一种工具,而是在没有理解目标、风险和限制之前,就把一笔不该被锁定的钱,放进了一个长期安排。
财富应该为人生服务,而不是反过来。先想清楚,再决定。这比买什么,更重要。
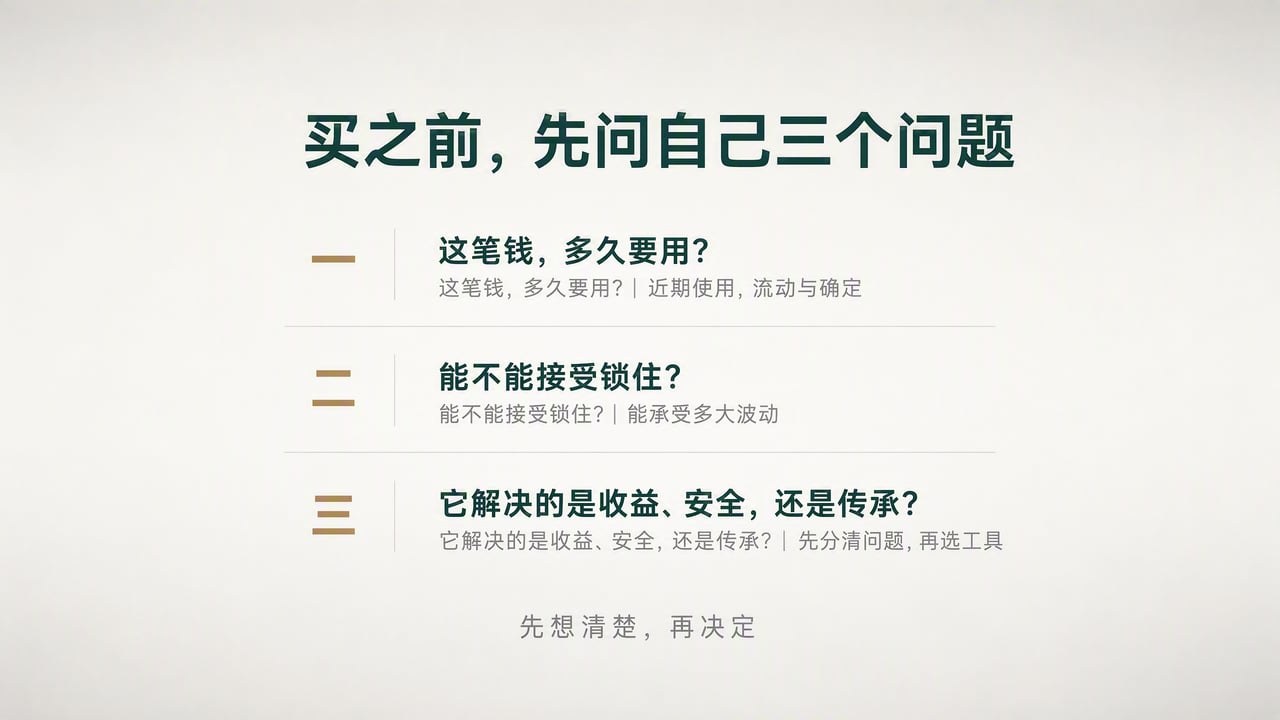
如果你也在想:家里的钱,到底该怎么放?可以把这三个问题带回去,先自己想清楚,再和家人聊。
Sherry,前国际投行执行董事,ICF 认证体系教练。跨境家庭财富决策顾问。
让每一笔钱,都有自己的位置。
做一次 3 分钟家庭目标体检
11 道题,大约 3 分钟,全部在手机上完成。填完立即看到:
- 应急、医疗照护、退休现金流这三笔底线,哪一笔最薄;
- 家庭目标的绿、黄、红状态;
- 接下来最值得先讨论的一件事。
无需填写姓名、手机号或邮箱,也不会向你推荐任何产品。
开始体检 →本文仅用于一般性信息分享与家庭财务问题的梳理,不构成针对个人的投资、保险、法律或税务建议,也不构成任何产品推荐。任何长期金融安排都涉及费用、流动性和退出成本,请结合具体合同条款与家庭实际情况审慎判断。