孩子要出国,父母该拿出多少钱?
四种最常见的算法都是从「外面」算回来的——从资产、从别人、从学校、从孩子,唯独没有从父母自己角度算过一次。先守住三条线,再回答三个数字。
前一阵和一位朋友聊天。
她不太喜欢自己现在的工作,想换,但一直在忍。原因很具体:孩子在美国读本科,她想再工作几年,把未来读研究生的钱也存出来。
聊到一半,她说:身边的朋友好像都在这么支持孩子,所以她也想尽一切可能去支持。
但紧接着,她承认了一件事:工作上的压力,已经开始影响到她的睡眠和身体,她觉得非常疲惫。
她问我:这样,到底对不对?
我没有直接回答"能不能支持孩子",而是问了个问题:"最多可以支持孩子到什么程度,而不用牺牲你们自己的未来?"
这两个问题看起来差不多,其实是两件事。
一、四种算法,都是从"外面"算回来的
在支持孩子上,我见过几种最常见的算法
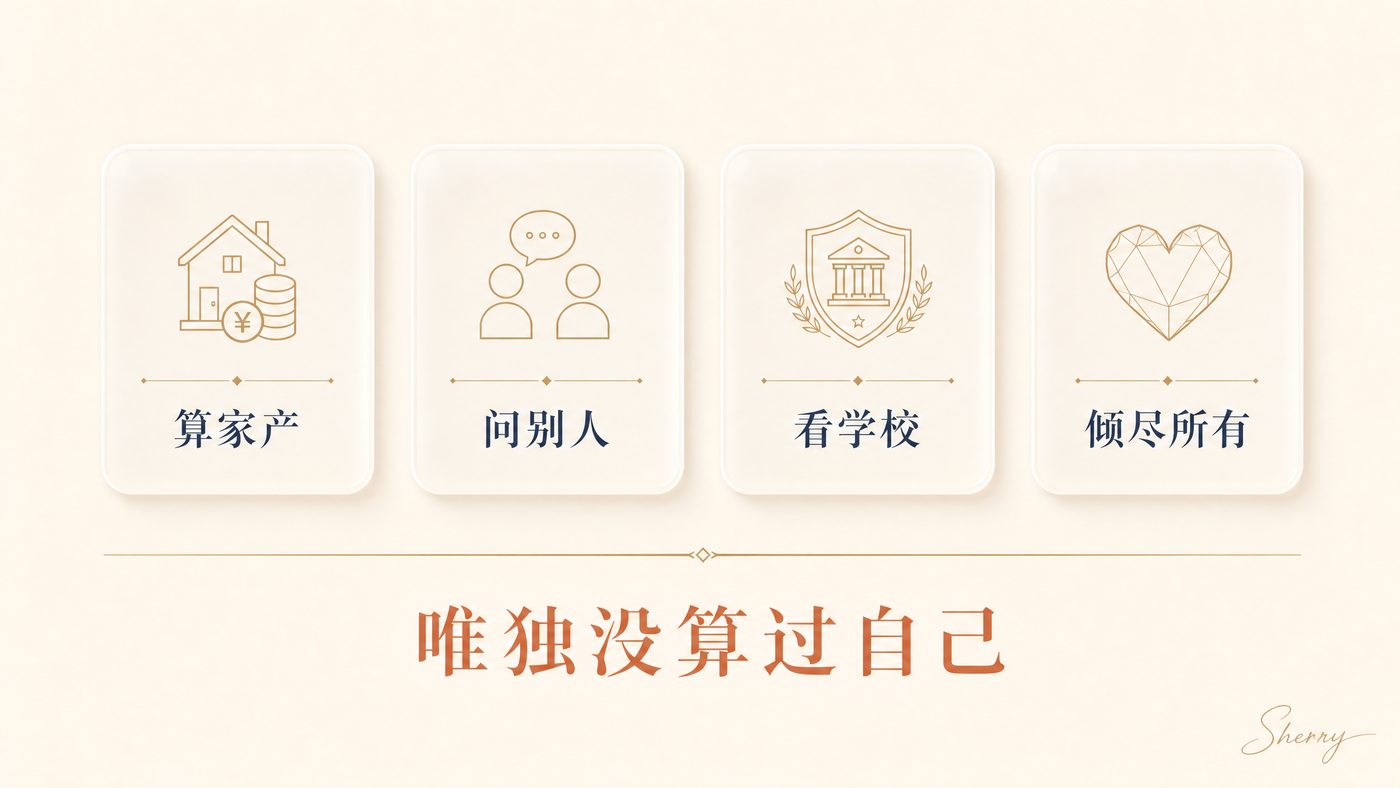
第一种,算家产:房子、存款、理财、股票全部加起来,除以学费,够供几年。
第二种,问别人:同事家孩子去英国一年花五十万,隔壁家去澳洲一年三十五万,我们取个中间数。我那位朋友说的"身边朋友都在这么做",也是这一种。
第三种,看学校:孩子能申请到更好的学校,就是砸锅卖铁也值。
第四种,最简单:孩子要多少,我们给多少。这是唯一的孩子,倾尽所有也应该。
这四种算法有一个共同点:支持多少,是从"外面"算回来的——从资产、从别人、从学校、从孩子。
唯独没有从父母自己角度算过一次。
二、先守住三条线:日子、养老、应急
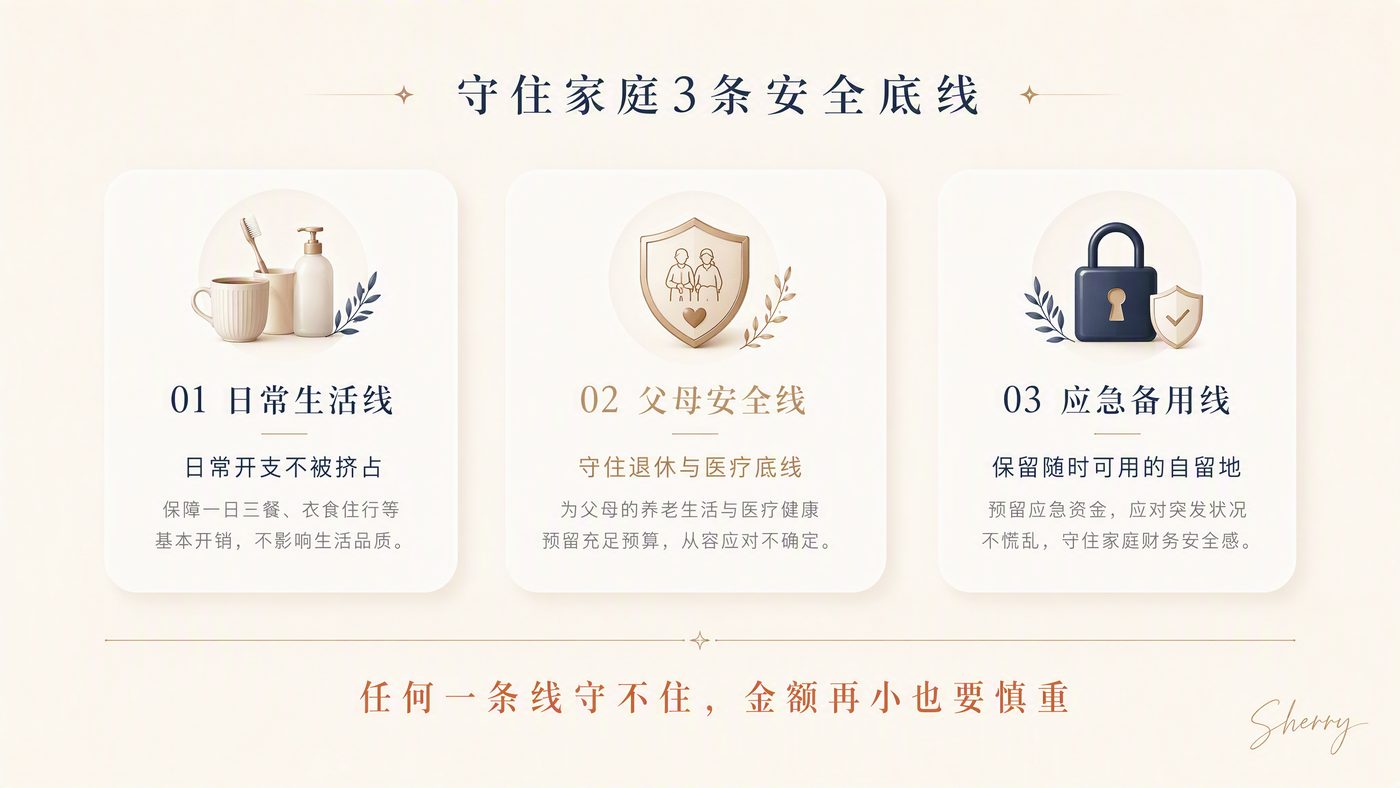
我的建议是:先别急着算总数,先检查三条线。三条线都还在,支持多少都有商量余地;任何一条线守不住,金额再小也要慎重。
第一条:家庭日常生活线
支持孩子以后,家里平时的日子还能不能正常过?
不是"省一省也能过",而是:日常开支、房贷车贷、给长辈的照顾,这些固定的部分有没有被挤占。
有一种常见的情况:教育支出一上来,家里所有开支都开始为它让路。孩子在外面一切安好,父母在国内悄悄降低了生活标准——而且通常不会告诉孩子。
教育是重要的事,但它不应该悄悄改写全家人的日常生活。
第二条:父母未来安全线
这一条最容易被忽略,因为它出问题的时间在很后面。
退休金、养老储备、基本的医疗保障、如果收入中断后的安排——支持孩子之后,这些还剩多少?
我那位朋友守的,其实就是这条线。只不过她透支的不是银行账户,而是自己的身体和职业:一份已经不喜欢的工作,靠"再忍几年"撑着。
这种透支有一个特点:账面上看不到,但身体会记账。等孩子学业圆满,父母五十几岁重新站在起跑线上——钱从头攒,健康和职业状态也要从头攒。
支持孩子的未来,不应该以牺牲父母自己的未来为代价。这个未来,不只是钱,还包括支撑这份支持的身心状态。
第三条:家庭应急备用线
家里还留没留一笔随时可用的钱?
老人住院、收入突然中断、生意周转、计划临时改变——这些事不会因为孩子在读书就不发生。
如果家庭所有的余钱都变成了学费、押金和换汇,一旦有事,只能动用那些"不该动"的钱:卖正在跌的股票、提前退保、高息借钱。
应急的钱,是家庭的自留地。教育再重要,也不应该种到自留地里去。
三、三个数字:需要多少、愿意多少、能出多少
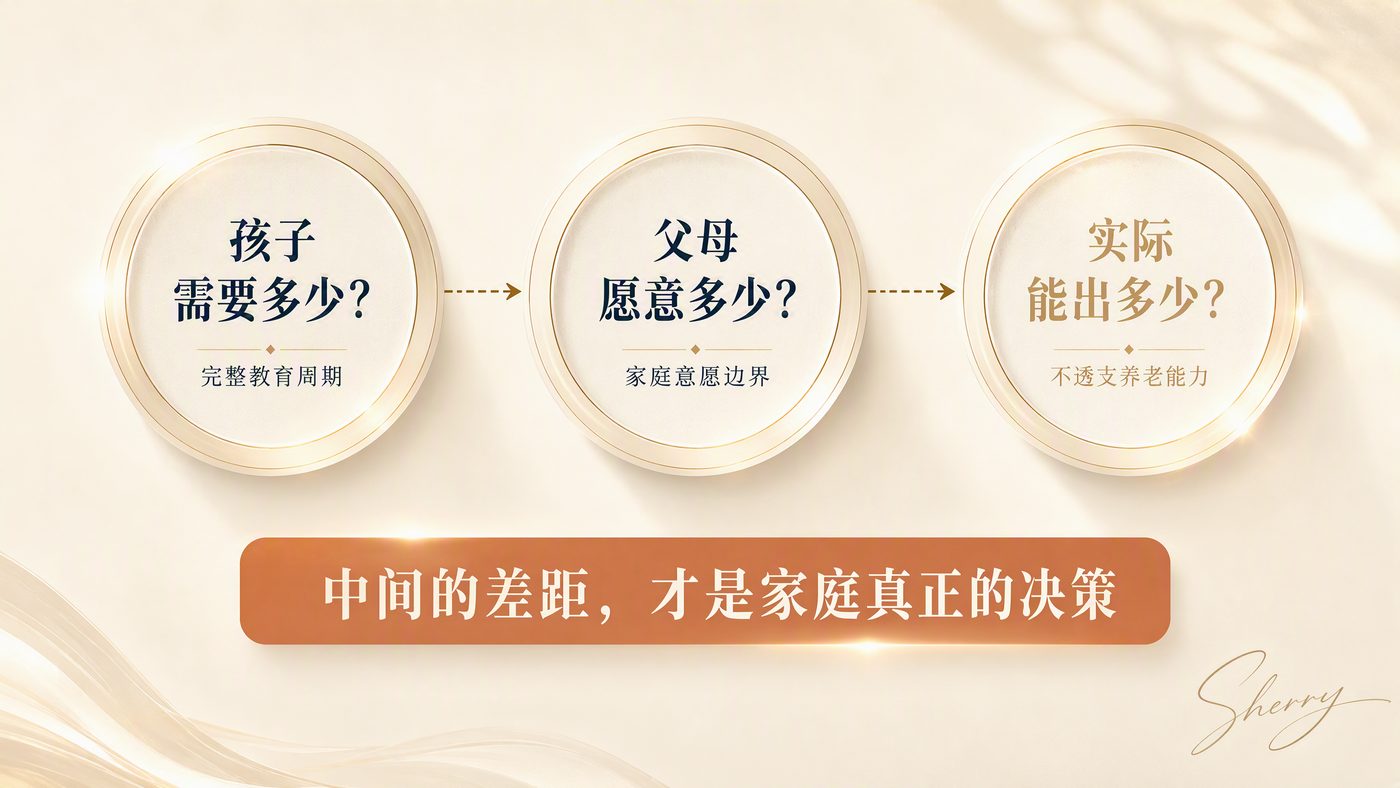
三条线都守住了,再来回答三个数字。这三个数字,通常都不一样。
第一个数字:孩子完整的教育计划,需要多少?
注意是完整周期,不只是第一年。学费、生活、汇率变化,全部算进去。
第二个数字:父母最多愿意承担多少?
这是意愿问题,和钱无关。有的家庭愿意支持到硕士毕业,有的到本科就是共识的边界。
第三个数字:父母在不影响自己养老和生活的情况下,能够承担多少?
这是能力问题。
孩子需要多少,是教育问题;父母能够支持多少,是家庭财富问题。
这两个数字中间的差距,才是这个家庭真正要面对的决策。它可能需要孩子调整方案——换国家、换学校、申请奖学金、贷款分担;也可能需要父母重新排序自己的安排。但前提是,先诚实地把三个数字都写出来,而不是只写第一个。
很多家庭的矛盾,不是因为钱不够,而是因为从来没有人把这三个数字放在同一张桌子上。
四、两个发现:孩子还没定计划,钱也未必全要父母出
回到开头那位朋友。那次聊完,她有两个发现,我觉得比任何理财建议都值钱。
第一个发现:孩子的具体打算,她其实并不清楚。
研究生读什么、在哪里读、孩子自己想不想继续读——她都不知道。她准备咬牙多工作几年去支持的那个计划,是一个还没有和孩子确认过的计划。
支持的上限,不应该建立在一个自己都没弄清楚的方案上。先聊清楚,再谈金额。
第二个发现:她之前不知道,读研究生的钱,并不一定全部要父母提前存出来。
学校自己的奖助学金和助教、研究助理岗位,校内的合法工作,以及一些面向国际学生的私人贷款渠道,都可以分担一部分——只是能分担多少因人而异,值得提前到学校官网和招生办问清楚。
(顺带说明一个常见误会:美国的联邦学生贷款,主要面向美国公民和永久居民,持学生签证的国际学生一般不符合申请资格。网上不少攻略把它列进"国际学生的贷款渠道",是不准确的。)
原来"想尽一切可能"之前,先值得弄清楚:到底需要多少,有哪些渠道可以分担。很多家庭不是缺钱,而是把所有缺口都默认成"父母来填"。
五、支持有上限,不等于爱有上限
很多父母真正担心的,不是钱,而是那句话说出口之后,孩子会怎么想:"我们只能支持到这里",他会不会觉得我不够爱他?
一条清楚的资金边界,并不等于感情上的拒绝。
父母可以这样表达:我们愿意尽力支持你,也希望了解你的真实计划。但这个决定需要同时考虑你的未来和我们的未来。我们可以一起研究有哪些选择、各自承担多少,而不是默认所有压力都由一个人扛。
这样的沟通,也是在帮已经成年的孩子理解:教育是一项重要投资,但不是不计代价的消费;每个选择都有成本;获得支持的同时,也要承担相应的责任;真正的独立,包括参与规划自己的未来。
父母能给的,本来就不只是学费。经验、讨论、信息、判断,以及在孩子作出重要决定时,陪他把问题想清楚——有时候,这比一笔"倾尽所有"的转账更有用。
六、三个自查问题:今晚就能坐下来回答
如果孩子正在准备出国,可以今晚就坐下来回答三个问题:
- 把孩子教育周期内所有支出列出来,再看一遍:其中有多少来自"父母不能动"的部分?
- 如果家庭收入中断一年,孩子的计划还能继续吗?你现在的身心状态,撑得住这份安排吗?
- 你心里"最多愿意承担"的那个数字,和"能够承担"的数字,差多少?孩子知道这个边界吗?你知道孩子自己的打算吗?
写在最后
那位朋友后来没有立刻辞职,但她不再把"再多存两年"当成唯一的答案。她说,她要先去和孩子把研究生的打算聊清楚。
支持孩子,是父母的心意;守住三条线,是父母的智慧。两者不冲突,冲突的时候,需要的不是一方悄悄地忍,而是一次坦诚的家庭对话。
最后留两个问题,可以自己想想:如果支持孩子之后,你自己的退休、医疗、健康和生活选择明显减少,这笔教育支出还应该继续增加吗?父母对孩子教育的支持,应该有上限吗?
做一次 3 分钟家庭目标体检
11 道题,大约 3 分钟,全部在手机上完成。填完立即看到:
- 应急、医疗照护、退休现金流这三笔底线,哪一笔最薄;
- 家庭目标的绿、黄、红状态;
- 接下来最值得先讨论的一件事。
无需填写姓名、手机号或邮箱,也不会向你推荐任何产品。
开始体检 →本文仅用于家庭目标整理与一般性信息分享,不构成针对个人的投资、保险、法律或税务建议。涉及具体产品调整时,请结合合同条款、费用及家庭实际情况审慎判断。