花500万供孩子出国,父母还剩什么?
总资产1000万、留学预算500万,账面上刚好够。把账一笔笔摆开才发现:家庭负担得起500万,和家庭账户里现在有500万,是两件事。
上周聊到一个家庭,账面上看不算吃力:
总资产大约 1000 万。其中自住房占 500 万,基金、存款、理财加起来差不多也是 500 万。孩子拿到海外 offer,留学预算 500 万。
听起来,好像刚好够。
但坐下来把账一笔一笔摆开,画面就变了。
PART 01 · 细水长流,是怎么抽干现金流的?
第一笔账:留学支出,是怎么抽干家庭灵活性的?
先把 1000 万拆开看:
- 500 万是自住房,住着的,动不了;
- 真正能随时动用的,是另外 500 万散落在不同账户内的金融资产。
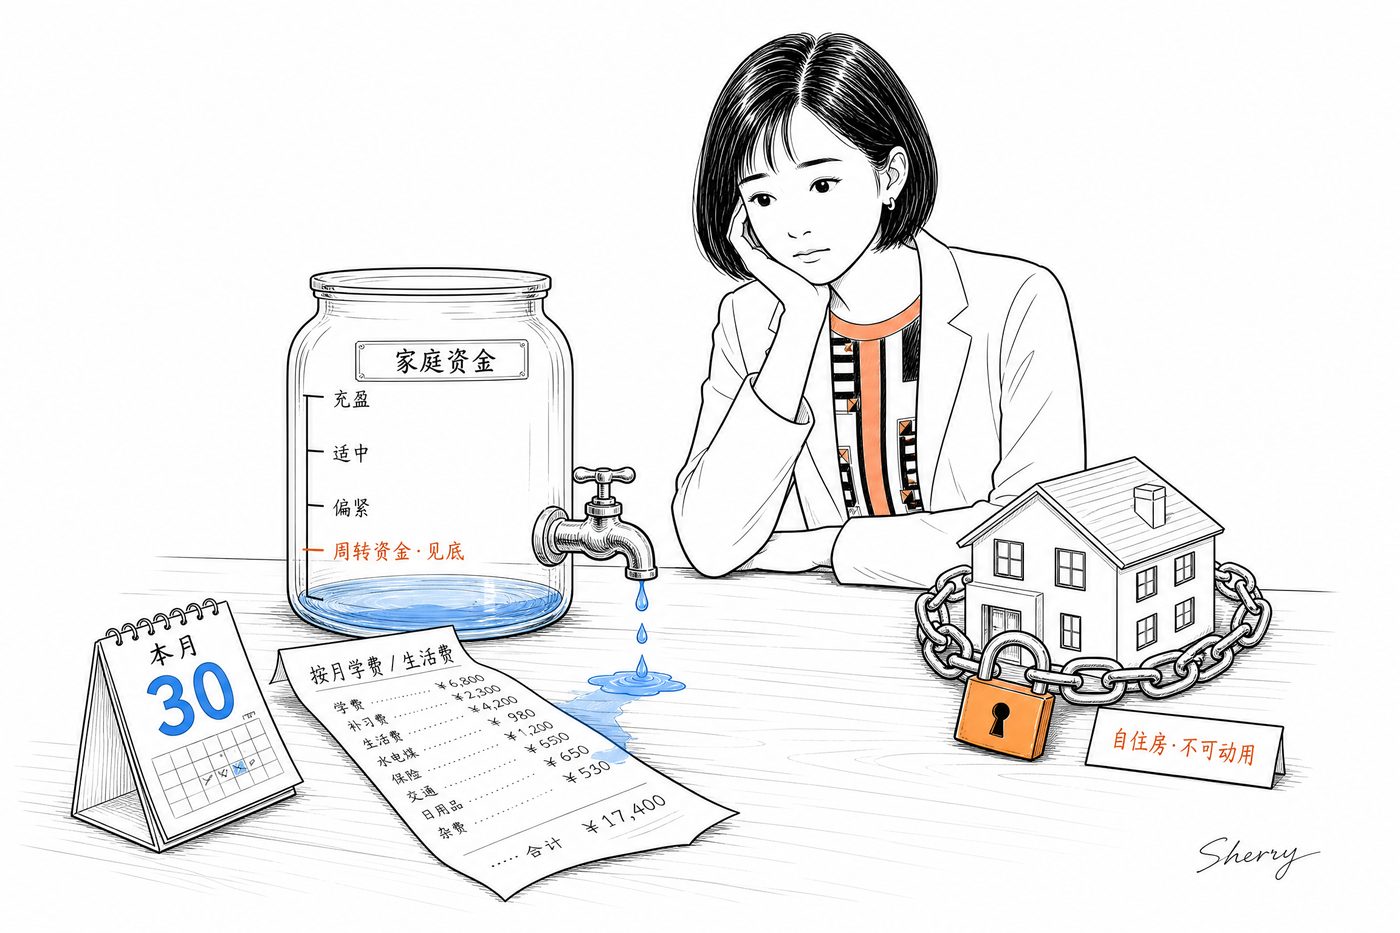
而这 500 万学费加生活费,不是开学那天一次性付清的——学费按年交,生活费按月给,是一笔摊开在五六年里的固定支出。
这意味着,家里能动的 500 万,会被它一年一年吸走,每个月还有硬性支付日期等着。五年下来,能随时动用的钱基本见底;
而账面上剩下的 500 万是不动产:不能按月取出来交学费,也不能在孩子需要追加预算时快速变现。
第二笔账:接下来 10-15 年,靠什么撑到退休?
留学这几年的固定支出,会把家庭的现金流钉死:存款和理财逐年被抽走,家里能指望的,基本只剩每月的工资。
可距离退休还有 10-15 年:要生活、要赡养父母、要有医疗储备、还要应对突发。这段时间里收入一旦波动,拿什么应急?没有缓冲的日子,经不起一点意外。
PART 02 · 没有安全垫的代价,是失去选择权
第三笔账:医疗和收入中断的应急钱,留下了吗?
能随时动用的钱一年比一年薄,这笔钱最容易「先挪用、以后再补」。
但「以后再补」几乎从来补不回来——不是不想补,是生活中的新支出一旦出现,这件事就被无限期推后。尤其人到中年,正是最需要这笔钱的时候。
第四笔账:换工作、提前退休、照护父母——还能不能选?
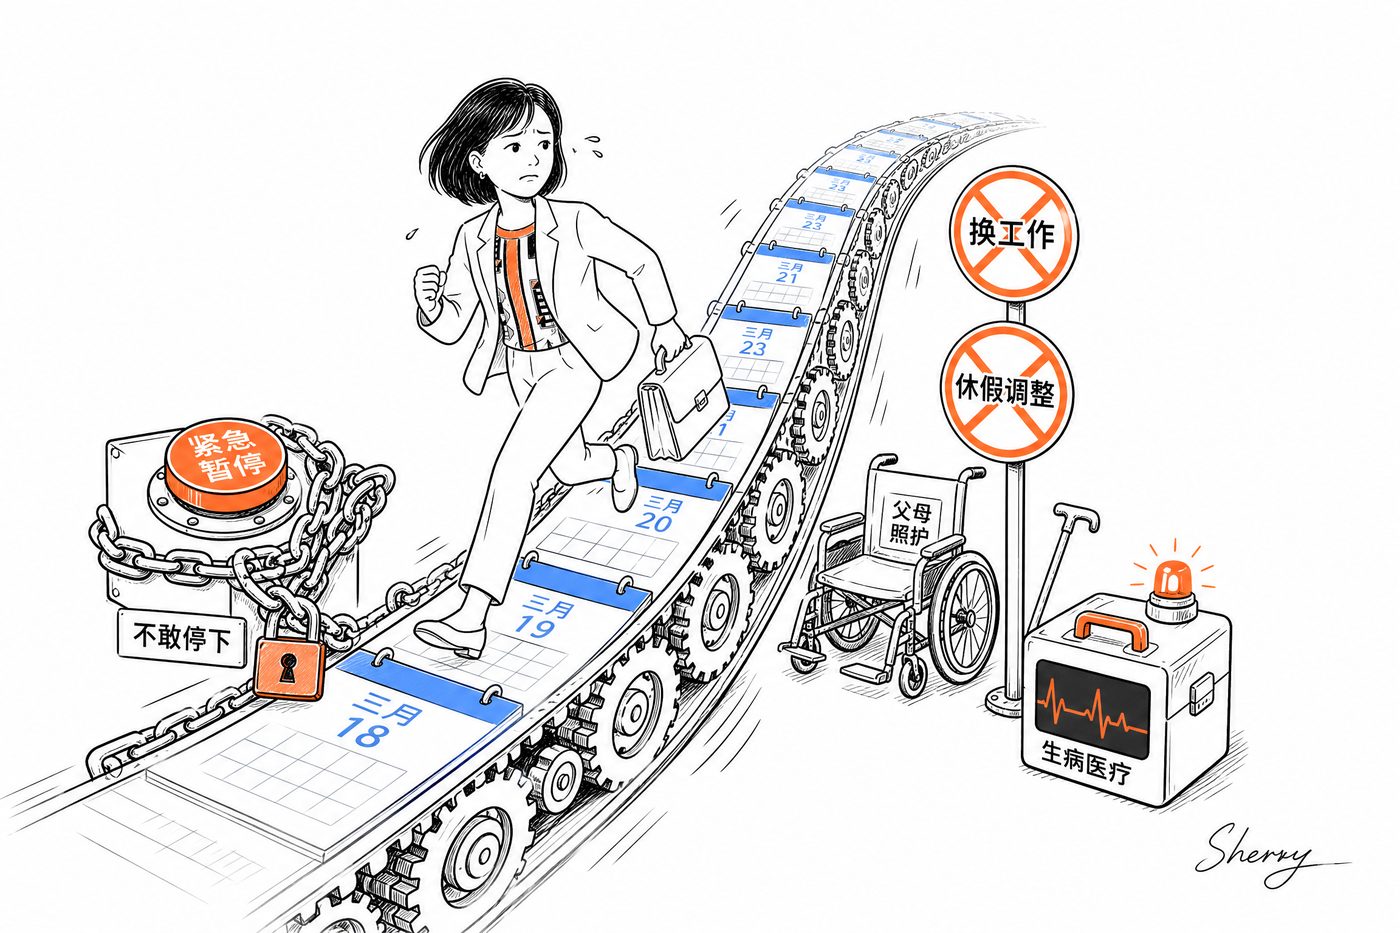
500 万花出去换来的不只是一个学位,还有未来 5-15 年的家庭轨道。如果这 500 万花掉之后,自己只能「不换工作、不生病、不停下来照顾老人」,支付这笔钱的代价,比想象的大。
很多人并不怕为孩子花钱,怕的是花完之后,自己变成一个连「停下来」的资格都没有的人。
第五笔账:如果留学预算超支——钱从哪里补?
汇率、学费涨价、转学、延期、实习期延长……只要其中一项发生,钱就要重排。而那时候能随时动用的钱,已经被常年支出吸干,多出来的部分,只能动退休金、动房子,或者让孩子自己扛。最怕的是「支出前算得很清楚,支出后才发现没留任何缓冲」。
PART 03 · 供完以后,家庭还剩多少选择权?
家庭负担得起 500 万 ≠ 家庭账户里现在有 500 万
前者是「愿不愿意」的问题;后者是「付完以后还能不能如常生活」的问题。
要不要供这 500 万,不应该只看支出前账面上的数字,而要看支出后,家庭还剩多少选择权。
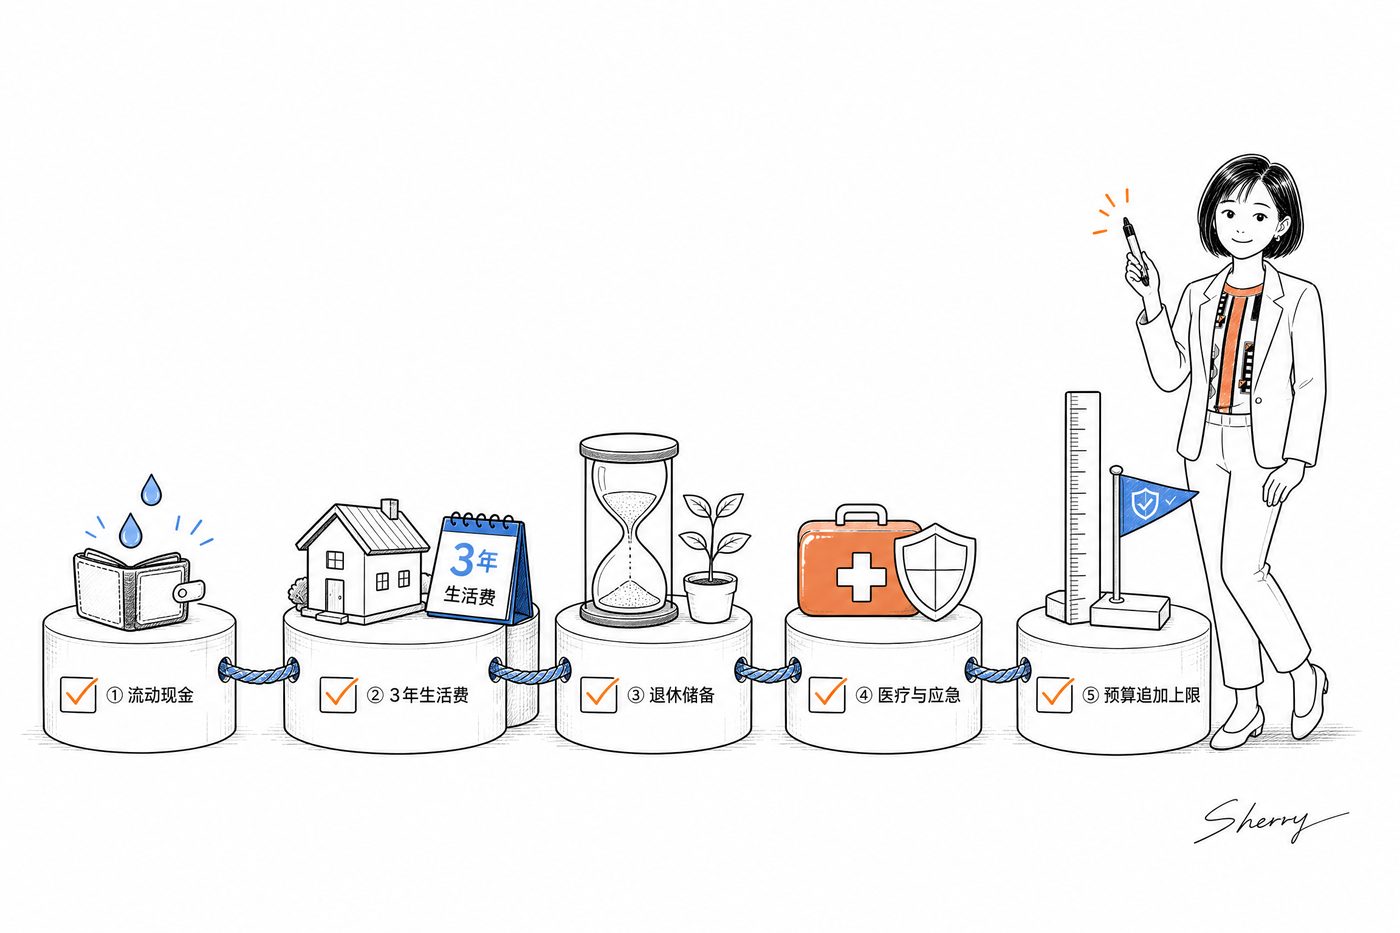
送你一份「供完以后」五问,可以存下来和家人一起看:
- 家庭还剩多少现金和流动资产? 不要只看总资产,也不要默认自住房可以随时变现。
- 未来三年的生活费是否已经保留? 即使收入暂时中断,家庭也能照常生活。
- 退休资金是否被提前挪用? 如果被挪用,未来准备怎样补回来?
- 医疗与收入中断发生时,钱从哪里来? 不能把「一切顺利」当成唯一方案。
- 孩子计划变化后,家庭还能追加多少? 追加要有明确上限,超过之后也要有替代方案。
如果这五问里有任何一项答案模糊,建议先停一停——
不是因为不该支持孩子,而是因为支持的方式,可以比「一次付清」更稳。钱怎么分、底线怎么守,我之前在《孩子出国,钱应该怎么准备?3笔钱、5个阶段,一次讲清楚》和《孩子要出国,父母该拿出多少钱?》里写过,建议和家人一起看。
如果你的家庭也正在做这个决定,可以把这篇文章转给另一半。
两个人真正需要讨论的,不只是愿意给孩子多少,而是付完以后,希望为自己保留怎样的生活。
做一次 3 分钟家庭目标体检
11 道题,大约 3 分钟,全部在手机上完成。填完立即看到:
- 应急、医疗照护、退休现金流这三笔底线,哪一笔最薄;
- 家庭目标的绿、黄、红状态;
- 接下来最值得先讨论的一件事。
无需填写姓名、手机号或邮箱,也不会向你推荐任何产品。
开始体检 →本文仅用于家庭目标整理与一般性信息分享,不构成针对个人的投资、保险、法律或税务建议。涉及具体产品调整时,请结合合同条款、费用及家庭实际情况审慎判断。