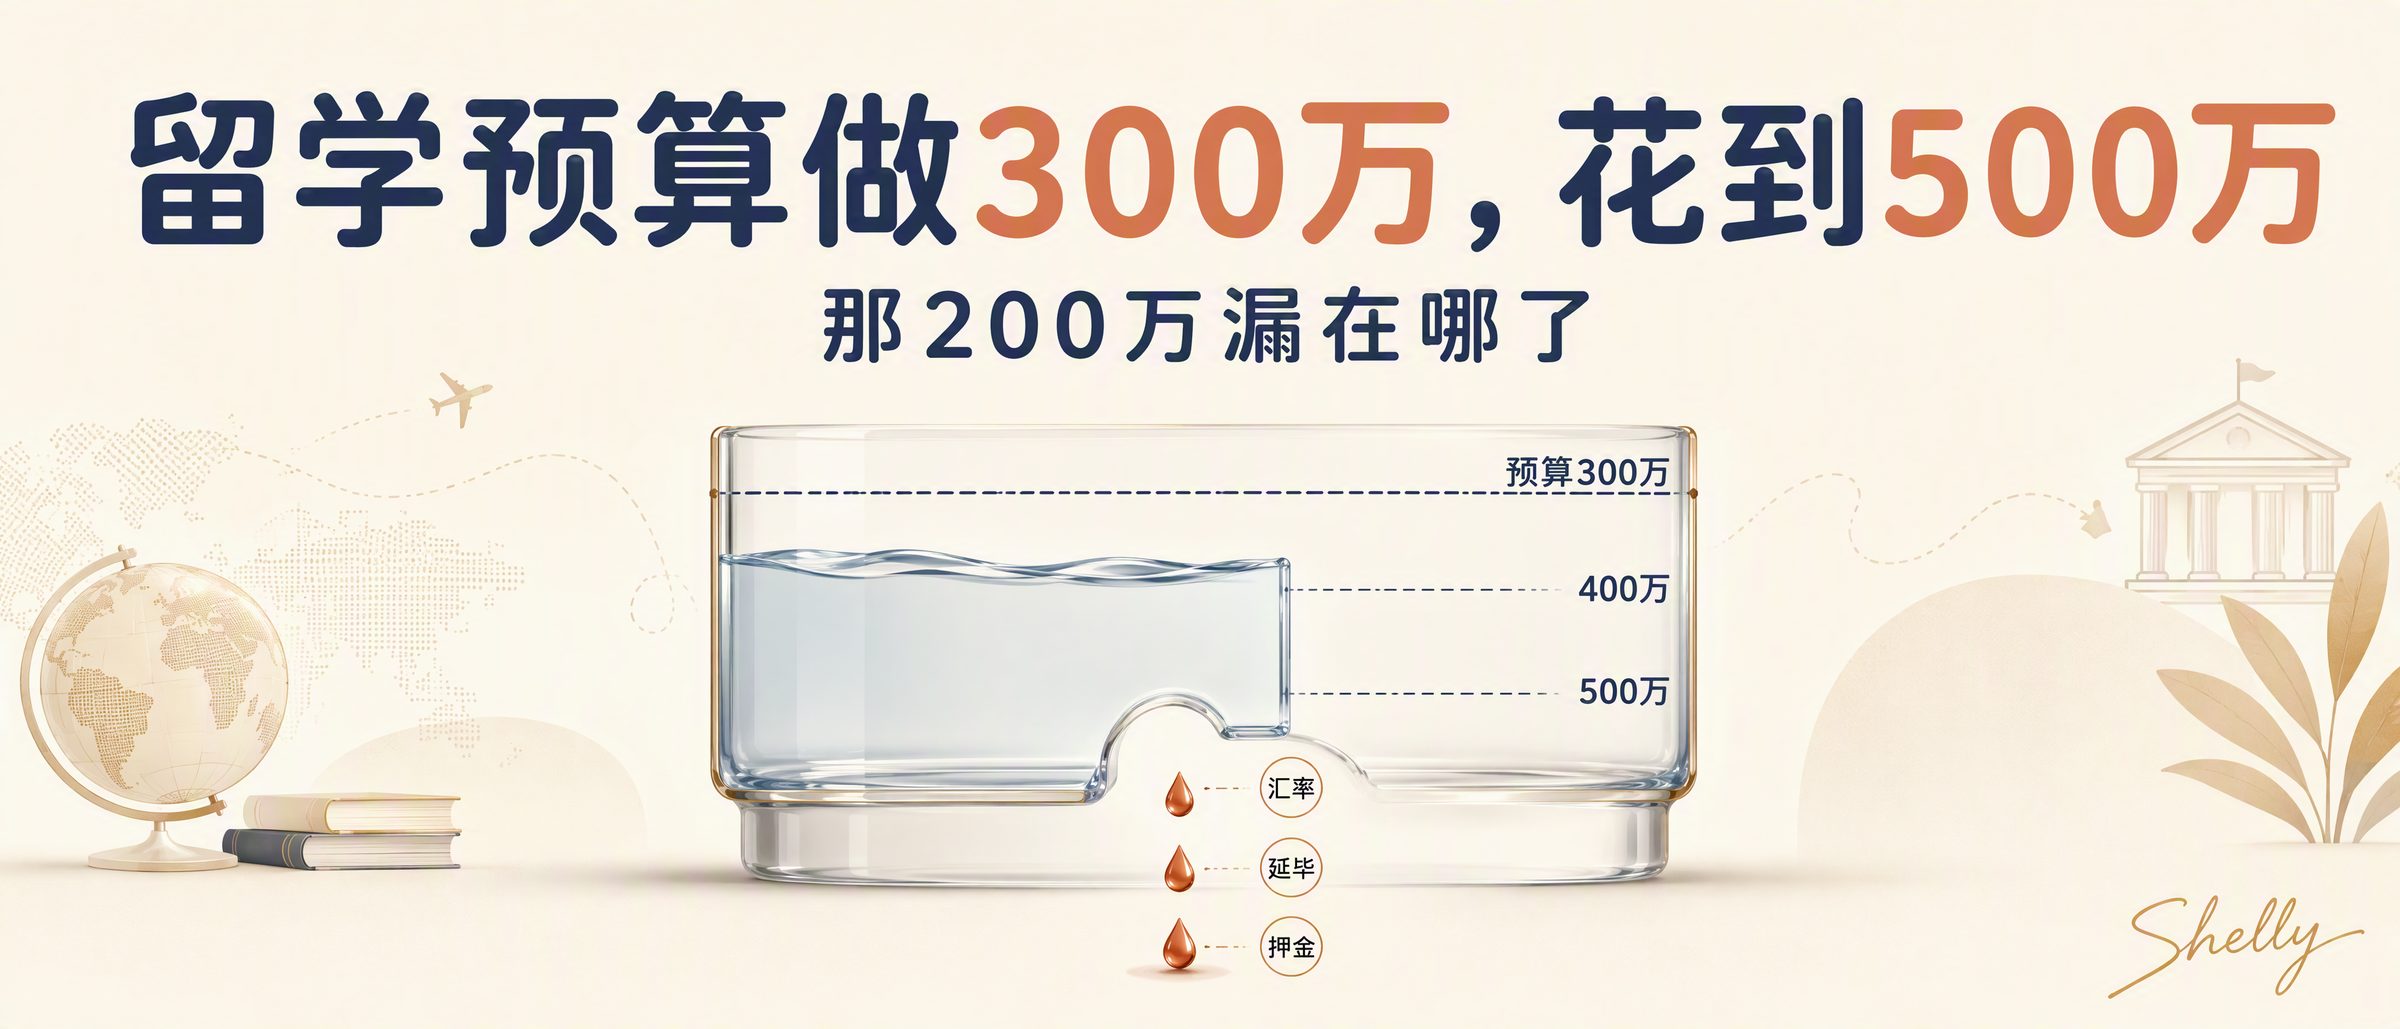
留学预算做300万,花到500万,那200万漏在哪了
四年准备300万应该够了,第一年还没过完账就破了。把留学预算拆成六笔钱、三组概率,才知道漏在哪。
有位家长算过一笔账:孩子去纽约读本科,每年学费加生活费大约10万美元,折合人民币七十多万。
四年准备300万,应该够了。
第一年还没过完,账就破了。
学校账单只是第一层。签证、保险、机票、租房押金、家具和生活用品,都要在入学前集中支付;到了当地才发现,住宿和生活的实际开销比预估高一截;汇率一动,同样一笔学费,人民币就要多付一截。
万一延毕一学期,或者家里临时有急事……
最初的300万,就这样一点点逼近400万,甚至500万。
问题不一定是孩子乱花钱,也不一定是学校涨价太狠。而是很多家庭从一开始,就把留学预算理解成了一个总数:
学费多少,加生活费多少,再乘几年。
但留学花的钱,从来不是一张一次性结清的账单。它是一组发生在不同时间、不同币种、不同概率下的现金流任务。
先把账拆开看,这笔钱是怎么多出来的:
- 学费每年涨3%到5%,四年下来多出十几二十万;
- 住宿和生活按实际水平上浮两成,又是二十万;
- 汇率波动四年累计可能吃掉二三十万;
- 再赶上一次延毕,多待一个学期,二三十万就没了;
- 加上一两次临时回国、一次父母探访,小十万又出去了。
每一笔单看都不大,凑在一起,就是百万级的缺口。
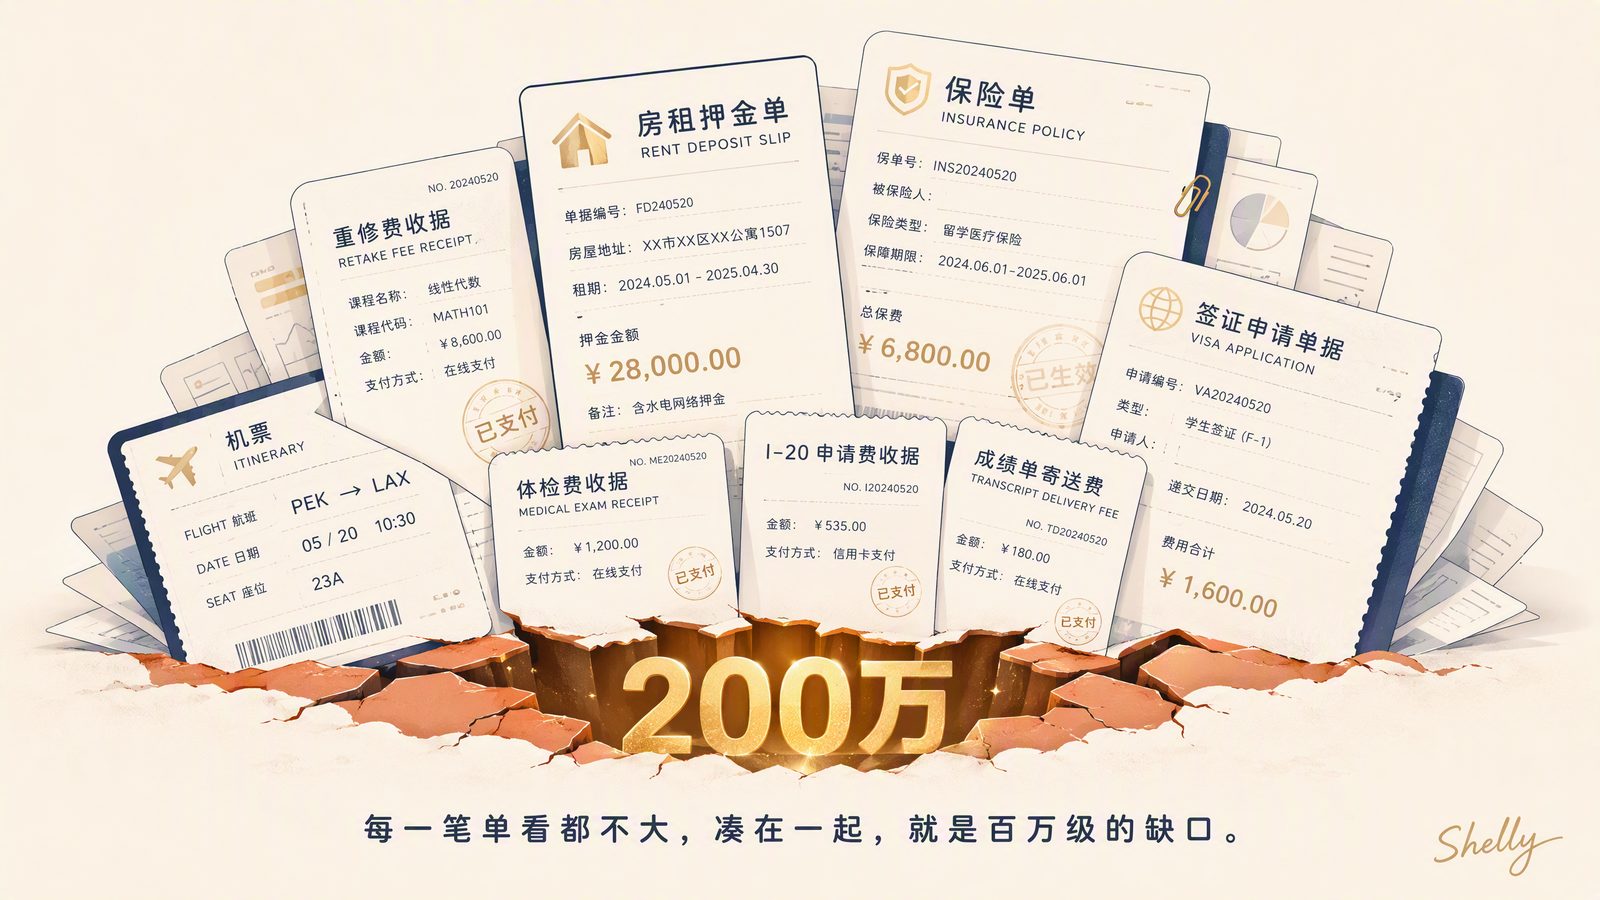
这些钱不是同一类钱。我把留学期间的钱分成六笔,按发生的概率放进三组。你和家人对照着过一遍,就知道自家的预算,最可能漏在哪。
PART 01 · 确定要花的钱,金额和时间常被算错
第一笔:学费及学校明确费用
学费不是四年不变的。学校可能每年调整,有些专业到了高年级还有实验室费、材料费、交换项目的额外支出;孩子换专业、补修先修课、多修一两个学期,也都常见。
就在去年,纽约大学公布的新学年费用里,本科项目的年度总费用普遍站上了10万美元——这还不是个例,而是大城市名校涨价的缩影。
更常见的错法,是只按第一年的学费乘学制——从第一年起就低估了。
第二笔:住宿和日常生活
这部分的坑不在"贵",在城市差异和结构:纽约的月租,能比中部城市贵出一倍多;押金、中介费、搬家费、季节性差价,寒暑假房子空着但租金照付。
生活费按国内的经验估,大概率低估。孩子头半年什么都想试、什么都要置办,往往是整个留学期间花费最高的阶段。
PART 02 · 大概率要花的钱,最容易被当成"一次性的事"
第三笔:签证、保险、机票和初期安置
很多家庭根本没把这笔钱算进预算,以为只是"一次性的事"。
但签证续签、保险、机票淡旺季、租房押金、家具电脑、刚落地时的交通和临时住宿……
入学前的那一两个月,是一段密集付款期,加在一起五到八万只是保守估计——在纽约这样的城市,可能还不止。
这笔钱最好不要混进日常生活费,单独设一笔"入学启动金"。
第四笔:汇率变化预留
学费和生活费要用美元支付,家里的钱却以人民币为主。预算按今天的汇率算,付款那天却是另一个数字。
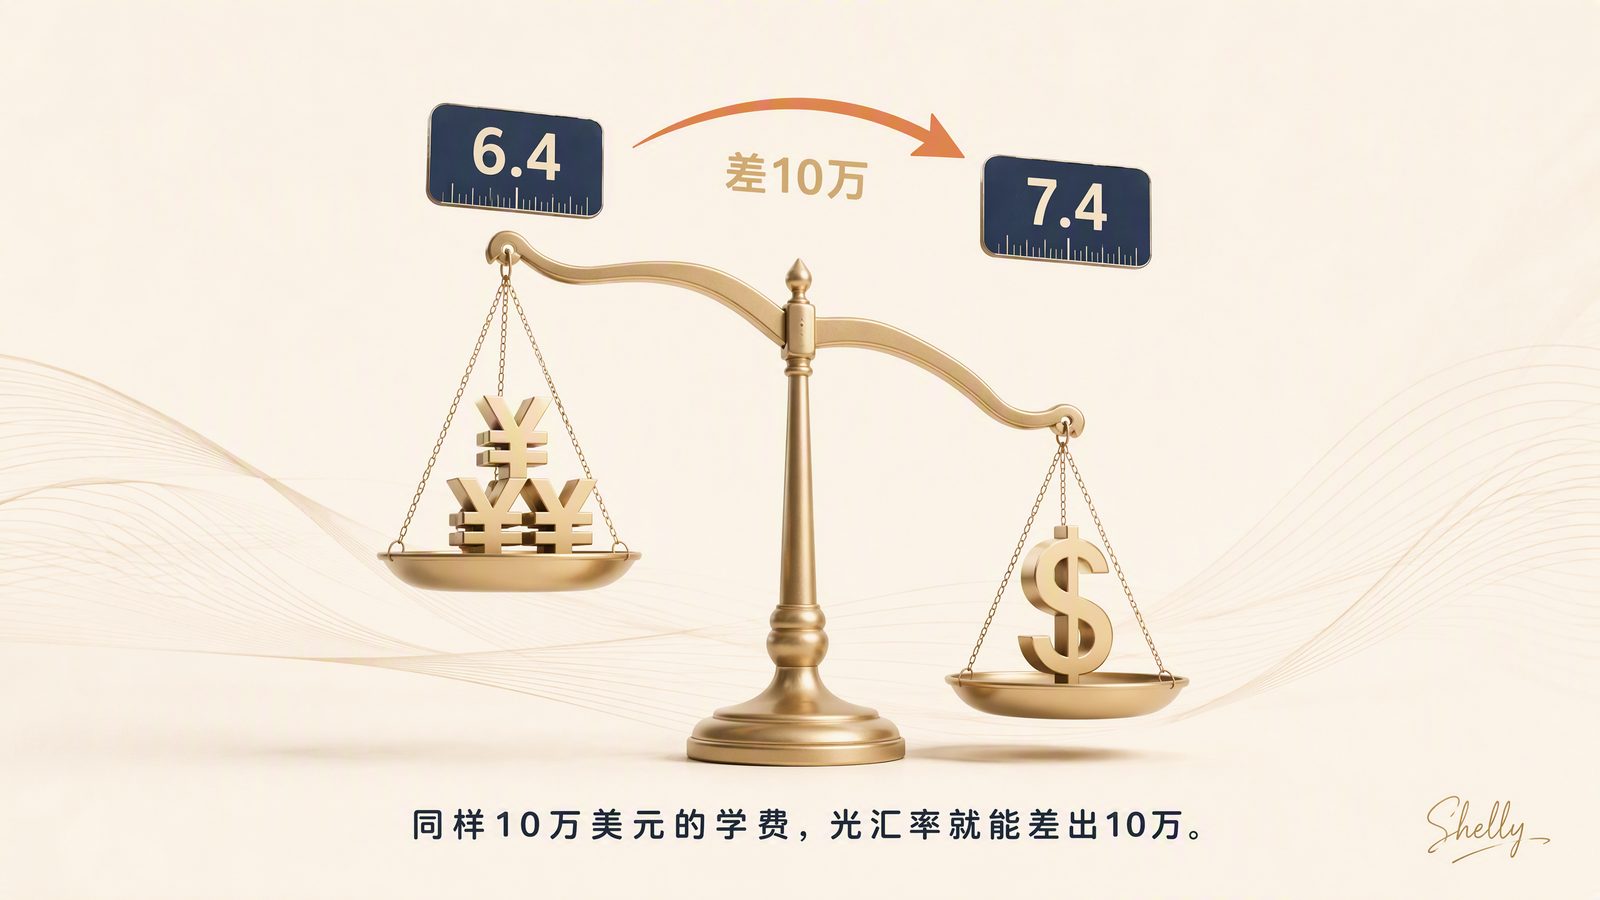
过去四五年,美元兑人民币在6.4到7.4之间走过——同样10万美元的学费,赶上6.4的时点换,折合64万人民币;赶上7.4的时点换,就是74万,光汇率一项就能差出10万。
留学四五年,每年都要换汇,几年累计下来,多付二三十万并不罕见。分批换汇的家庭运气好,能摊平成本;赶上急涨只能硬着头皮换的,就得多付。
这不是要求谁预测汇率,而是提前接受一个事实:以一种货币准备、用另一种货币支付,本身就有成本。
PART 03 · 不一定发生的钱,预算真正的软肋
第五笔:延期、转学、重修、临时回国
家长通常假设孩子会一次顺利毕业。但美国本科的延期毕业,比想象中常见得多——不同学校差距很大,课程体系越灵活,越容易拖过四年。
一门核心课挂了要重修,学费按学分另算;毕业论文没按时完成,多待一学期,二三十万就多出来了。
转学或换专业,学分不一定全转,时间和钱都要再加一截。
临时回国更是一笔几乎不存在于预算里的钱:往返机票、签证手续、临时安排,几万块说没就没了。留学四五年,孩子一次都不回来,几乎不可能。
第六笔:家庭突发情况和父母探访
孩子出国的这几年,正是很多家庭老人身体开始出状况的阶段。收入减少、医疗支出、另一套房子需要修缮……这些和留学没有直接关系,但和留学的钱来自同一个池子。
父母探访的机票住宿,一去就是两个人,一住就是十天半个月。大家觉得这是家庭旅行,不算教育支出,但它真实地从同一个钱包出去,而且大概率会发生。
PART 04 · 预算的弹性,来自承认有些钱本来就算不准
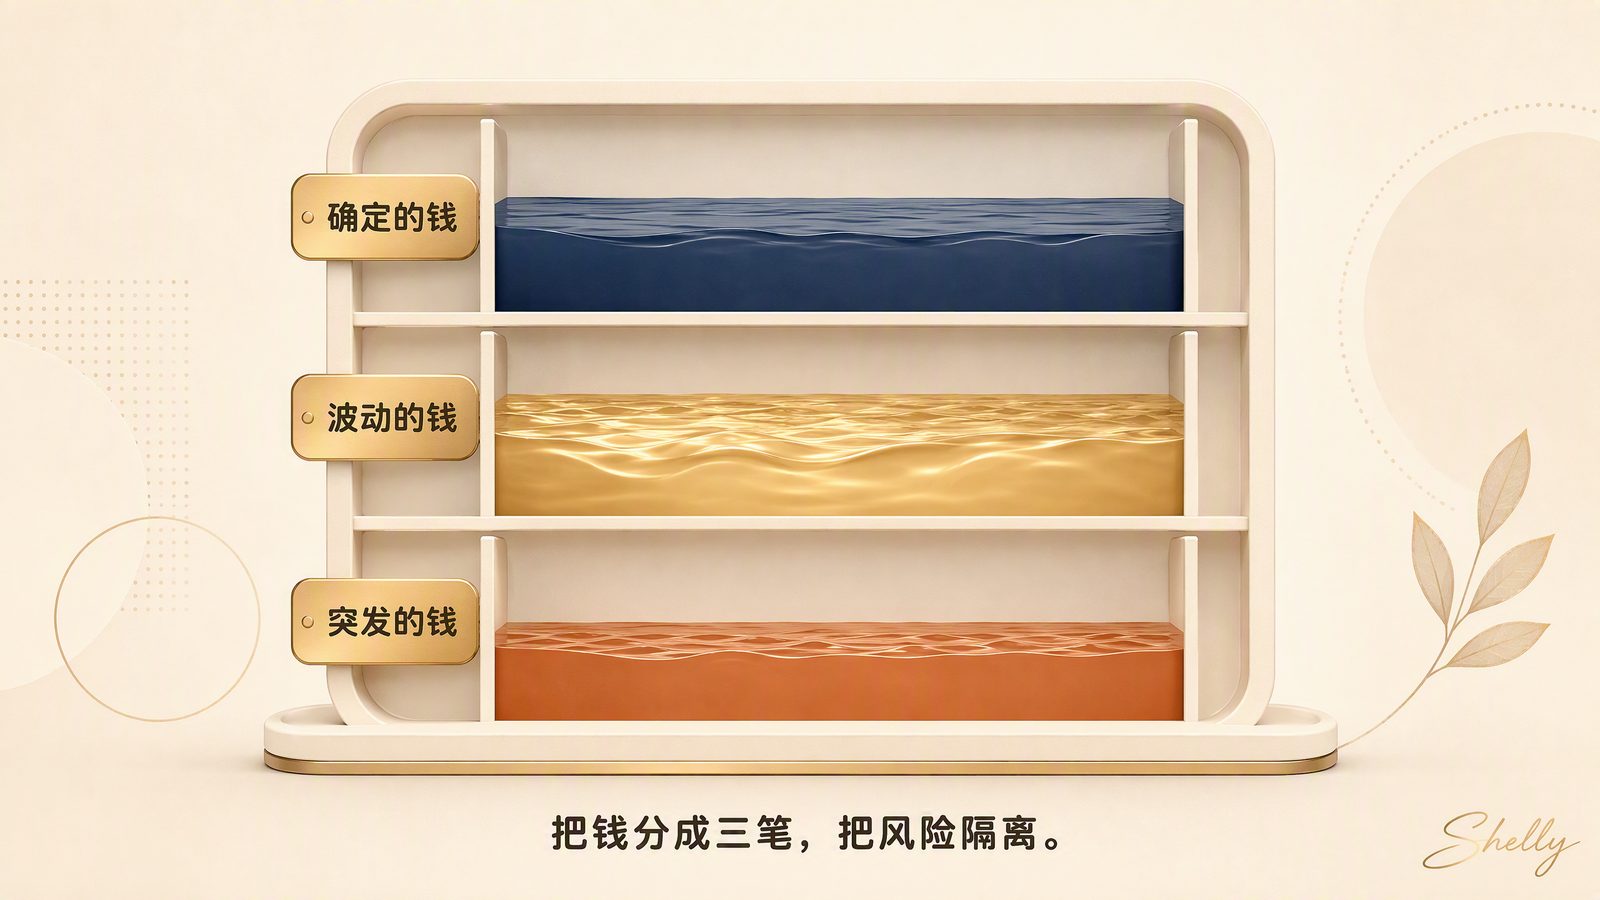
这六笔钱里,前两笔是"确定",中间两笔是"波动",最后两笔是"突发"。很多家庭只做了第一组,第二组靠运气,第三组靠临时凑。
我做了二十多年投行和财富管理,最大的体会是:真正好的财务规划,不在于把每一个数字算准,而在于把每一类钱放在它应该在的位置上。
留学预算也一样——前提是先承认一件事:有些钱,本来就无法提前算准。这不是消极,是清醒。
- 确定的钱:按月准备,专款专用,不和家里的其他资金混在一起。它的目标不是收益,是必须在那一天、以那个币种、足额地出现在那里。
- 波动的钱:在确定金额的基础上多留10%到15%的缓冲。缓冲不是用来赚的,是用来吸收波动的——汇率涨了、房租贵了,不用临时从别处拆借。
- 突发的钱:单独留出来,平时不动,一旦启动就必须立刻能用。这笔钱的本质,是给整个计划买一份"时间保险"。它的价值不是收益,是让你在最需要钱的时候,不用慌。
最怕的是第三笔钱到了跟前,发现已经被挪用,或者和波动的钱混在一起,两头同时告急。
这就像一个水库,确定的钱是日常供水,波动的钱是雨季的调蓄,突发的钱是旱灾时的储备。
平时看起来水量都够,但如果把储备和供水打通,到了旱季就一起干涸。
分开管理,表面上是把钱拆散了,实际上是把风险隔离了。
钱怎么分、底线怎么守,我在《孩子出国,钱应该怎么准备?》和《花500万供孩子出国,父母还剩什么》里写过——前一篇讲分账,后一篇讲付完以后父母还剩什么。这一篇,是那套理念的落地版:把六笔钱逐条过一遍。
说到底,预算不是用来证明准备好的
留学周期四五年,这个结构有没有建立,差距会越拉越大。那些中途出问题的家庭,往往不是总量不够,而是结构不对——钱都在,只是不在对的位置上。
留学预算超支,大多不是孩子乱花钱,也不是学校太黑,而是家庭在最开始,把一件有波动、带着概率的事,当成一个固定的、一次性的数字来管理。
只会算"总额"的预算,是脆弱的;会算"概率分布"的预算,才有弹性。
如果你的家庭正在做留学预算,可以把这篇转给另一半,两个人一起把六笔钱过一遍:哪些确定会发生,哪些大概率会发生,哪些出了事要立刻付款。
你会发现,算清楚的不只是金额,更是全家对这件事的共识。
而共识,才是一个家庭最稳的安全垫。
做一次 3 分钟家庭目标体检
想先看清楚自己家的情况,可以做一次家庭目标体检:11 道题,大约 3 分钟,会告诉你三年内要用的钱有没有单独留出来,以及几个目标是不是在抢同一笔钱。
无需填写姓名、手机号或邮箱,也不会向你推荐任何产品。
开始体检 →本文仅用于家庭目标整理与一般性信息分享,不构成针对个人的投资、保险、法律或税务建议。涉及具体产品调整时,请结合合同条款、费用及家庭实际情况审慎判断。