孩子出国,钱应该怎么准备?3笔钱、5个阶段,一次讲清楚
房子值钱,和钱能不能按时到位,是两件事。留学资金缺的从来不是总数,是到期那天的支付能力。三笔钱分用途,五个阶段排时间,附一份可以保存的家庭留学资金清单。
朋友的孩子今年拿到梦校录取。全家庆祝之后,一个现实问题很快摆在面前:第一年的学费、住宿费和生活费,从哪里来?
为了赶上缴费时间,朋友一家开始卖房、换汇、调资金。房子挂出去以后,为了尽快成交,价格被一压再压,最终成交价比心理价位低了一截;学校那边,占位费和报到日期一样都不等人。
学费最终按时交上了。但这次仓促变现,让他们付出了原本可以避免的代价。
这件事让他们意识到:房子值钱,和钱能不能按时到位,是两件事。
过去二十多年在投行,我见过企业为一笔收购提前半年甚至更久安排资金:什么时候需要、需要多少、以什么币种支付、如果计划变化怎么办,都会被提前列进时间表。
一个家庭面对孩子出国,金额未必比企业交易大,但对家庭生活的影响可能更深。遗憾的是,很多家庭只算了一笔资产总账,却没有按照用途和使用时间,把钱提前分开。
这篇文章把这件事展开讲:孩子出国前,一个家庭的钱应该怎样分开、怎样排序。
PART 01 · 总数够,不代表到时候拿得出来
很多家庭准备教育金时,首先会算一个总数:房子、存款、理财、股票,全部加起来,够不够孩子完成学业?
总数够了,就觉得准备好了。
但真正的问题不只有"够不够",还包括:需要用钱的时候,能不能按照需要的金额和币种,及时拿出来?
学费有截止日期,房租要按时到账,机票要提前预订。学校的日历,不会等一个家庭慢慢变卖资产。
很多家庭认为,按照目前的收入和资产状况,一年十万美元左右的留学支出应该可以承担。尤其是做生意的家庭,往往觉得需要的时候从不同地方调一调,总能拿得出来。
但这种判断通常建立在几个前提上:市场环境稳定、生意正常回款、项目资金可以及时退出、房产和其他资产能够顺利变现。
一旦外部环境变化,钱可能分散在应收账款、库存、房产、不同项目里。家庭账面上看起来并不缺资产,到了缴费日期,却未必能及时拿出现金。
留学资金缺的从来不是总数,是到期那天的支付能力。
因此,教育金不能只依赖未来收入,也不能把"到时候从生意里拿"当作唯一安排。
如果家庭较早确定了海外教育方向,可以从孩子小时候开始,把教育资金单独列出来:固定存入、专款专用,尽量不被买房、装修、换车、生意周转等其他需求挪用。
留学资金不是临时凑一个总数,而是一个跨越多年、分阶段发生,并且不能完全依赖未来经营状况的支付计划。
PART 02 · 先分三笔钱,再谈够不够
孩子出国前,建议先把家里的钱分成三笔,让每一笔都有自己的用途、时间和边界。
总账看的是"够不够",分账看的才是"能不能用"。
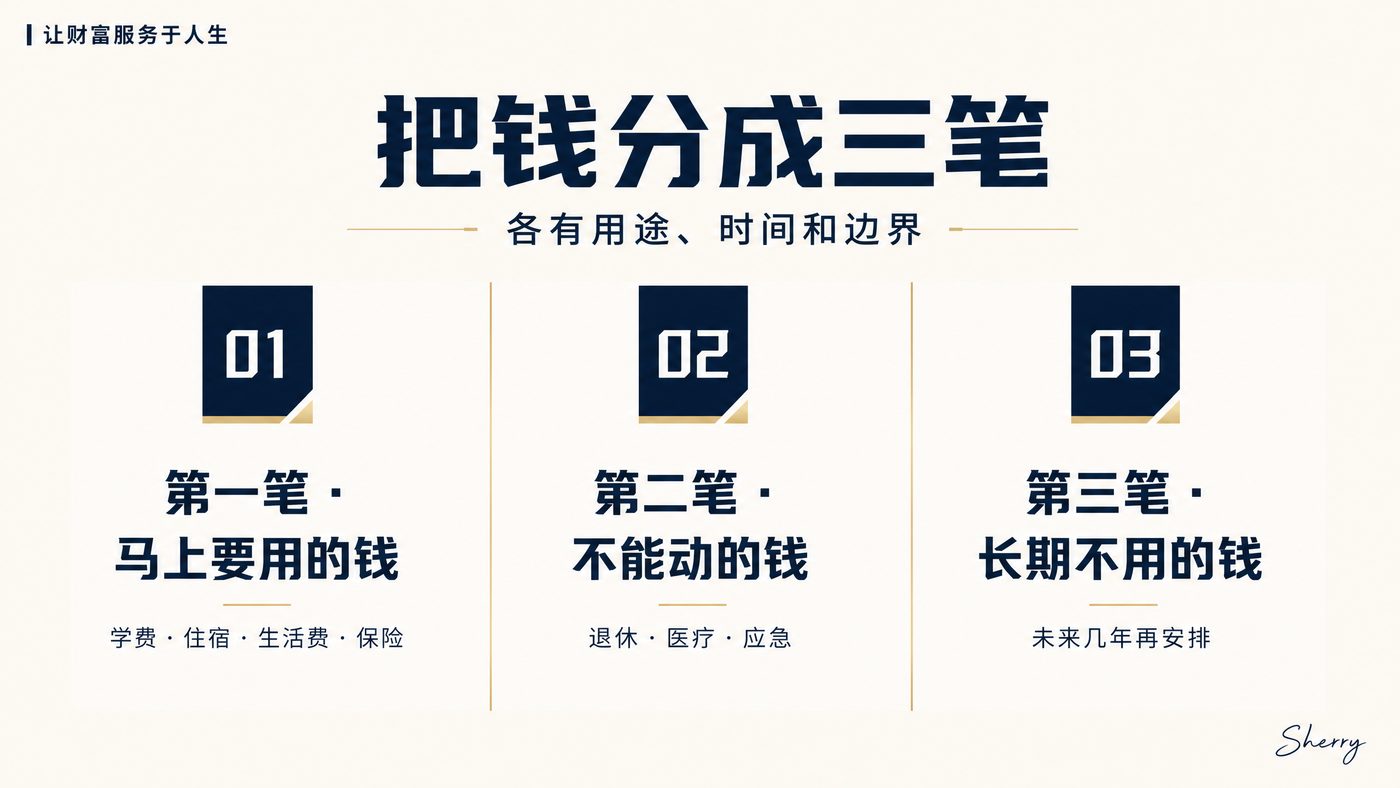
第一笔:孩子马上要用的钱。
这笔钱包括近期学费、住宿费、生活费、保险费、机票,以及初到海外的安置支出。它的首要任务不是回报,而是确保三件事:需要时能够及时取用;金额尽量不受短期市场波动影响;持有币种与实际支付需求匹配。
需要重点检查的是:如果下周就要缴费,这笔钱多久可以变成对应币种,直接用于支付?
有资产不等于有现金,有现金也不等于已经准备好正确的支付币种。
第一笔钱解决的不是理财,是准时。
第二笔:父母无论如何不能动的钱
孩子的教育,不能以掏空父母的退休金、医疗储备和家庭应急资金为代价。
很多家庭只问"我们能不能供完孩子",很少继续追问:供完孩子以后,父母自己的生活还有没有安全垫?
支持孩子的未来,不应该建立在牺牲父母未来的基础上。第二笔钱要提前明确:哪些是父母未来生活的基本保障;哪些是家庭应对意外的安全垫;哪些钱原则上不能因为教育支出被挪用。
支持孩子的前提,是父母的人生不被掏空。
第三笔:未来几年暂时不用的钱
前两笔都安排好以后,剩下那些真正不影响未来几年生活的钱,才适合考虑更长期的安排。
判断一笔钱能否长期安排,不能只看眼下用不用,还要考虑:孩子后续几年的学费是否已有来源;家庭收入是否稳定;近期是否还有买房、退休、医疗等大额支出;市场变化时,家庭是否会被迫提前使用这笔钱。
如果这笔钱出现较大波动,会迫使家庭动用前面两笔钱,它可能还不是真正的长期资金。
分账的意义,是把"供孩子"和"保自己"同时放进计划里。
PART 03 · 钱的任务,五个阶段一直在变
"三笔钱"回答的是家庭资金怎么分;"五个阶段"回答的是每笔钱什么时候需要到位,到时应该以什么形态存在。
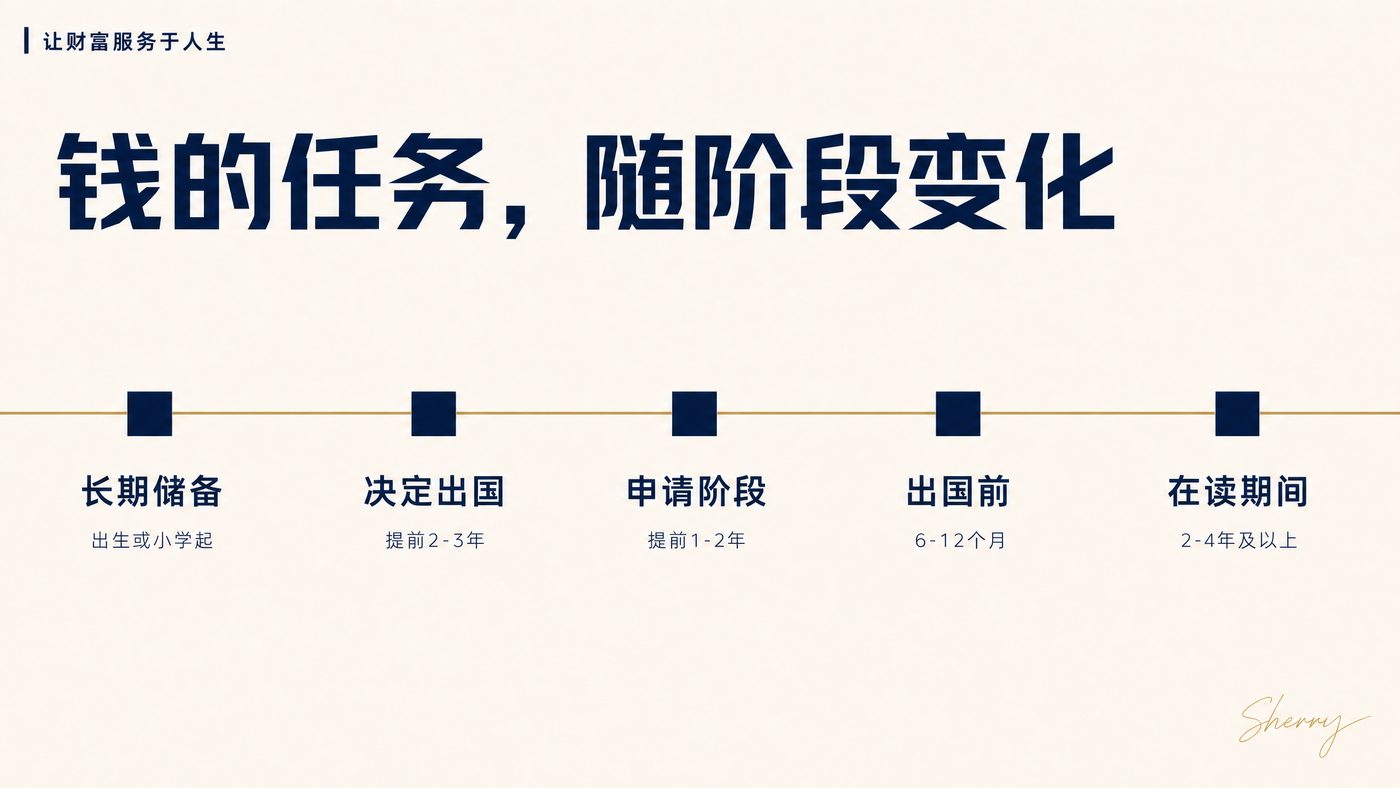
第一阶段,长期储备:从孩子出生或小学阶段开始
这个阶段的重点不是一味追求更高回报,而是把固定存入、专款专用变成一套有约束力的储备机制:按固定节奏持续存入;与日常开支和生意资金分开;根据距离使用时间的长短,安排匹配的风险和流动性。
越早开始,越不需要在某一年突然拿出巨额现金;越晚开始,越容易受市场波动、经营环境和资产变现压力影响。
第二阶段,决定出国:提前两到三年
出国方向基本确定后,家庭进入重要的准备窗口。此时要重新检查:哪些钱是孩子即将使用的;哪些钱承担着其他家庭责任;哪些资产变现需要较长时间;未来几年的教育支出将以什么币种发生。
逐步降低即将使用资金所承担的波动和流动性风险,通常比拿到录取以后再集中调钱从容得多。
第三阶段,申请阶段:提前一到两年
进入申请期,教育支出开始陆续发生。考试、申请、访校、材料准备,每项费用可能不算大,但支出的时间、金额和币种开始变得具体。需要确认支付通道是否顺畅、资金是否存在锁定期、从现有资产变成可支付资金需要多长时间,以及申请多所学校时是否预留了额外支出。
第四阶段,出国前:六到十二个月
这是资金安排最容易接受压力测试的阶段。占位费、学费押金、住宿定金、保险费用密集出现,金额和截止日期通常都很明确。
孩子拿到录取以后,家庭最先要确认的不是账面资产总额,而是:未来12个月要支付多少钱?什么时候支付?以什么币种支付?对应的钱现在在哪里?
第五阶段,在读期间与毕业去向:两到四年及之后
孩子入学后,学费和生活费变成每年持续发生的支出。家庭需要的不只是第一年的付款能力,而是稳定的续供能力。家庭最好提前讨论:教育预算是否设有上限;本科后是否继续支持研究生阶段;孩子毕业后的生活和住房,家庭支持到哪一步;如果家庭情况变化,哪些支出可以调整。
支持的边界越早说清,家庭越不容易在未来被动加码。
PART 04 · 孩子已经拿到录取,钱还没分怎么办
如果孩子已经拿到录取,而家里的钱还没提前分开,不用先责怪自己,也不要因为焦虑立刻变卖资产。
第一步,列出未来12个月的付款时间表
把每一笔支出的金额、币种和截止日期写清楚,包括占位费、学费押金、正式学费、住宿费、保险费、机票、初期安置费用和前几个月的生活费。
第二步,优先落实第一笔钱
先盘点现有现金、到期存款以及相对容易安排的资金,确认哪些可以在截止日期前用于支付。
第三步,父母的安全垫原则上不动
即使时间紧,也要把退休、医疗和家庭应急资金单独标出来。如果支付教育费用必须依赖这部分钱,就需要重新评估预算、支持范围和后续几年的续供能力。
第四步,确认币种、通道和到账时间
如果确实存在时间或金额上的困难,尽早与学校或相关机构沟通,了解付款期限以及是否存在可行的安排。
晚了,不代表来不及;只是越接近缴费日期,家庭可以从容选择的空间越小。
PART 05 · 这是一场家庭财富结构的压力测试
孩子出国,表面上是教育选择,实质上是一次家庭财富结构的压力测试。
真正需要提前准备的,不只是学费总额,还有每笔钱的用途、时间和边界:哪笔钱可以随时使用;哪笔钱原则上不能动;哪笔钱未来几年暂时用不到。
很多家庭直到缴费截止日逼近,才发现自己过去的资产配置只有一个维度:升值。但教育金需要的维度完全不同——它的第一要求不是赚更多,是到期能支付;第二要求不是收益最大化,是父母的安全垫不被击穿;第三要求才是长期资金得到恰当安排。
先把钱分开,才能把选择权留下来。
下面是一张可以保存的家庭留学资金清单。
□ 是否已经把教育资金单独列出,并尽量避免被装修、换车、生意周转等其他支出挪用?
□ 是否按照固定节奏持续存入,而不是完全依赖未来收入或临时调动资金?
□ 是否列出了未来12个月的教育支出,包括金额、币种和截止日期?
□ 近期要使用的钱能否及时取出,是否存在锁定期或较大的价格波动?
□ 是否估算了整个学业周期的费用,而不只是第一年的费用?
□ 父母的退休、医疗和家庭应急资金是否已经被单独保留?
□ 如果家庭收入中断一年,或者生意回款延迟,孩子的教育计划能否继续?
□ 如果汇率出现较大变化,是否会打乱原有预算?
□ 家庭是否和孩子讨论过:本科毕业后继续深造、就业或回国,支持到哪一步?
□ 未来几年暂时不用的钱出现波动时,是否会影响教育支出和父母的生活安排?
这份清单不能替一个家庭做决定,但可以让问题提前出现。问题越早出现,家庭手里的选择就越多。
钱的问题,说到底不是数字问题,是顺序问题。
先保住孩子马上要用的钱,再保住父母未来的安全垫,最后才谈长期增值。顺序错了,焦虑就会一直追着家庭跑,无论账面上有多少资产。
孩子出国是人生的一站,不是终点。把这一站的钱安排清楚,父母和孩子才能都带着底气往前走。
如果孩子明年就要出国,你家目前最需要解决的是哪一步:算清预算、安排缴费,还是保留父母的安全垫?
做一次 3 分钟家庭目标体检
11 道题,大约 3 分钟,全部在手机上完成。填完立即看到:
- 应急、医疗照护、退休现金流这三笔底线,哪一笔最薄;
- 家庭目标的绿、黄、红状态;
- 接下来最值得先讨论的一件事。
无需填写姓名、手机号或邮箱,也不会向你推荐任何产品。
开始体检 →本文仅用于家庭目标整理与一般性信息分享,不构成针对个人的投资、保险、法律或税务建议。涉及具体产品调整时,请结合合同条款、费用及家庭实际情况审慎判断。