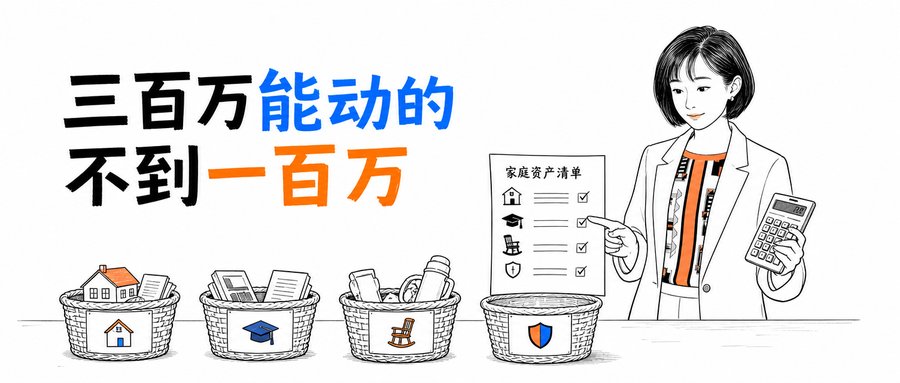
家里有300万,能长期动用的可能不到100万
一个家庭攒下三百万,但当留学、换房、退休三件一起压过来,才发现只够保两件。先算清底牌,再谈排序。
一个家庭攒下三百万,感觉能办很多事。但当留学、换房、退休,三件一起压过来,才发现只够保两件。
这不是假设,是我一个朋友正在过的日子。
三口之家,孩子刚满十八,大一。夫妻俩五十岁上下。家里能调配的钱大约三百万,其中一百五十万在保单里——一笔香港的储蓄分红保险,买了七八年,保费已经交满,需要用钱时可以部分提取。当初买它,是给孩子留的教育金。
孩子后来厌学了,勉强出去读书。她一分保险没动,用账上的钱付的学费和生活费。
她心里最怕的,其实不是钱不够。是孩子将来工作的不确定性。
这三件事,根本不在一个抽屉里
先说一件大多数人没考虑的:留学、换房、退休,这三样东西不在一个抽屉里。
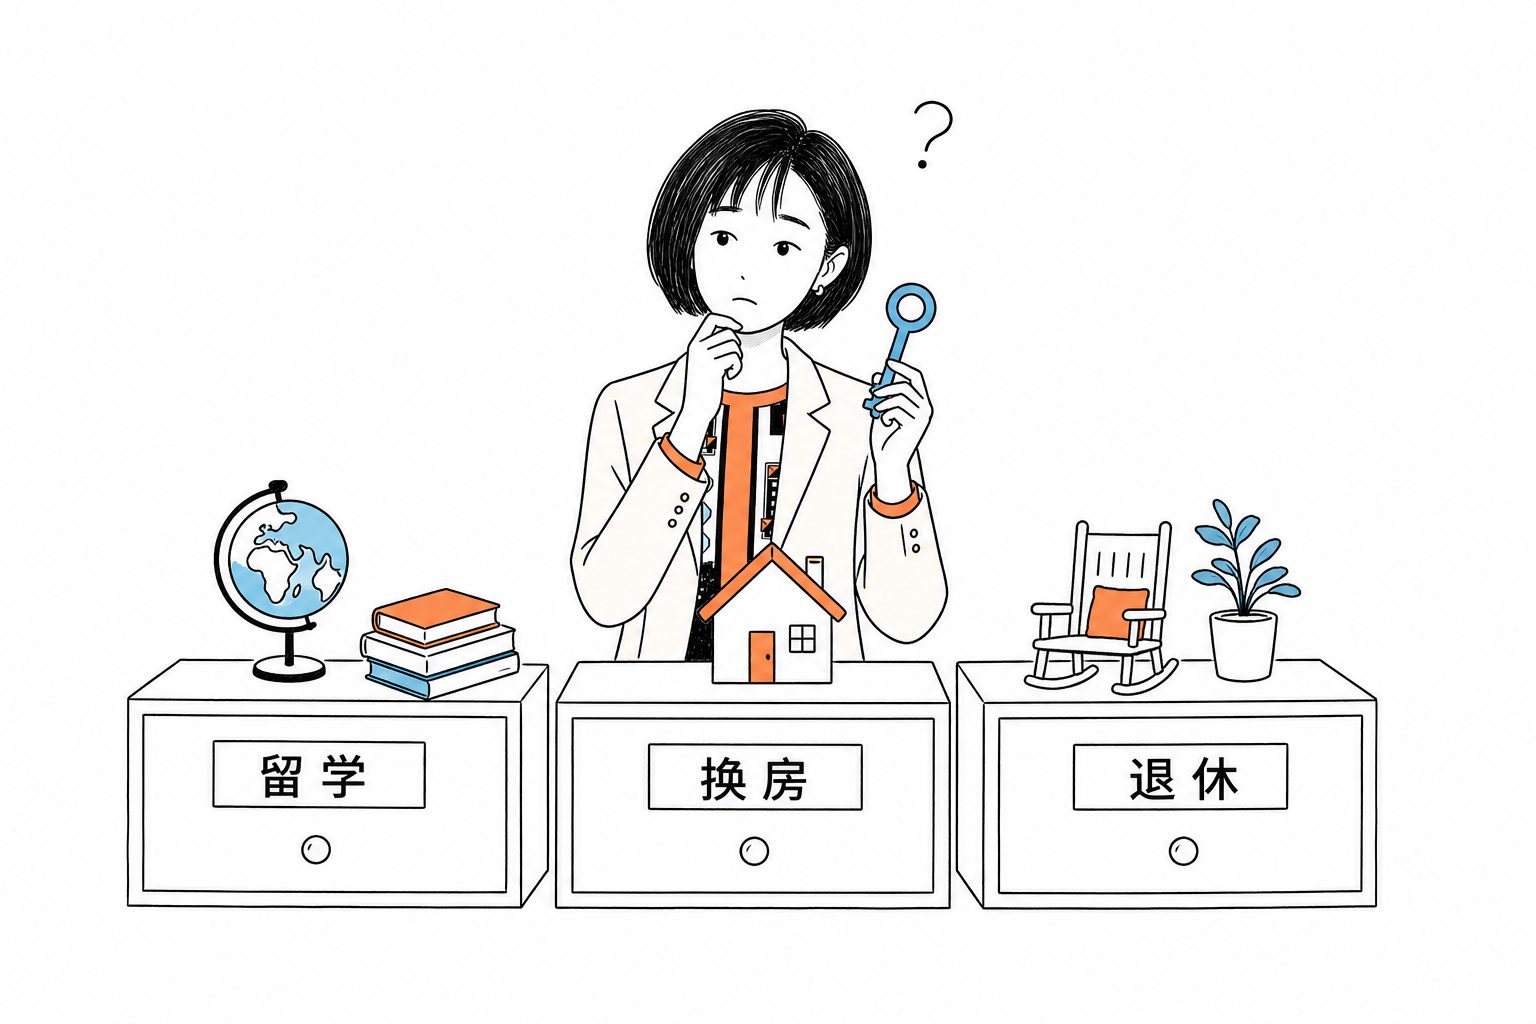
你没法拿留学去换退休,就像你没法拿一双鞋去换一顿饭。它们解决的是完全不同的问题,用的是完全不同的钱,出错的代价也完全不同。把它们放在一起比,本身就已经错了。
- 留学是投资:花出去的钱,买的是一个人未来二十年的可能性。孩子十八岁,时间窗口就那么四年,过了就关上了。它有明确的时间节点,也有清晰的止损线——孩子读不下去,那就是止损线。
- 换房不是资产:房子在中国家庭的账本上一直被写成资产,可它每个月从你口袋里往外掏钱:贷款、物业、维修,还有被它锁住的那部分流动性。它最大的问题不是贵,是它把别的选择全挤掉了。手里有房的人常常觉得自己有钱,可真到要付学费、要留养老钱的时候,那笔钱取不出来,或者取出来就要割肉。换房这件事,大多数时候可以推迟。租两年房,天不会塌。
- 退休是另一回事。它是一个结构,不是一笔钱:医疗在进步,人均寿命一年比一年长。今天五十岁的人,往后还有三四十年。最怕的不是活得久,是年纪一岁岁往上长,账户里的钱却撑不到最后——人还在,钱没了。
还有一个更隐蔽的差别:时间尺度。留学是四年的事,换房是十年二十年的事,退休是三十年以上的事。一笔钱要去应付三种长度的时间,本身就是错配——四年的事该用活钱,三十年的事该用能长期放着的钱。
先算清底牌,再谈别的
那个"只够保两件"的判断,多半是凭感觉下的。很少有人真的坐下来,把所有钱摊开:账户现金、公积金、保单现在值多少、房子卖掉能拿回多少、未来十年每年大概能存下多少。
不算清底牌,你就是在摸黑做减法。今天觉得留学重要,明天觉得养老要紧,后天听说房价又要涨,心思又动了。每换一个念头,排序就变一次。
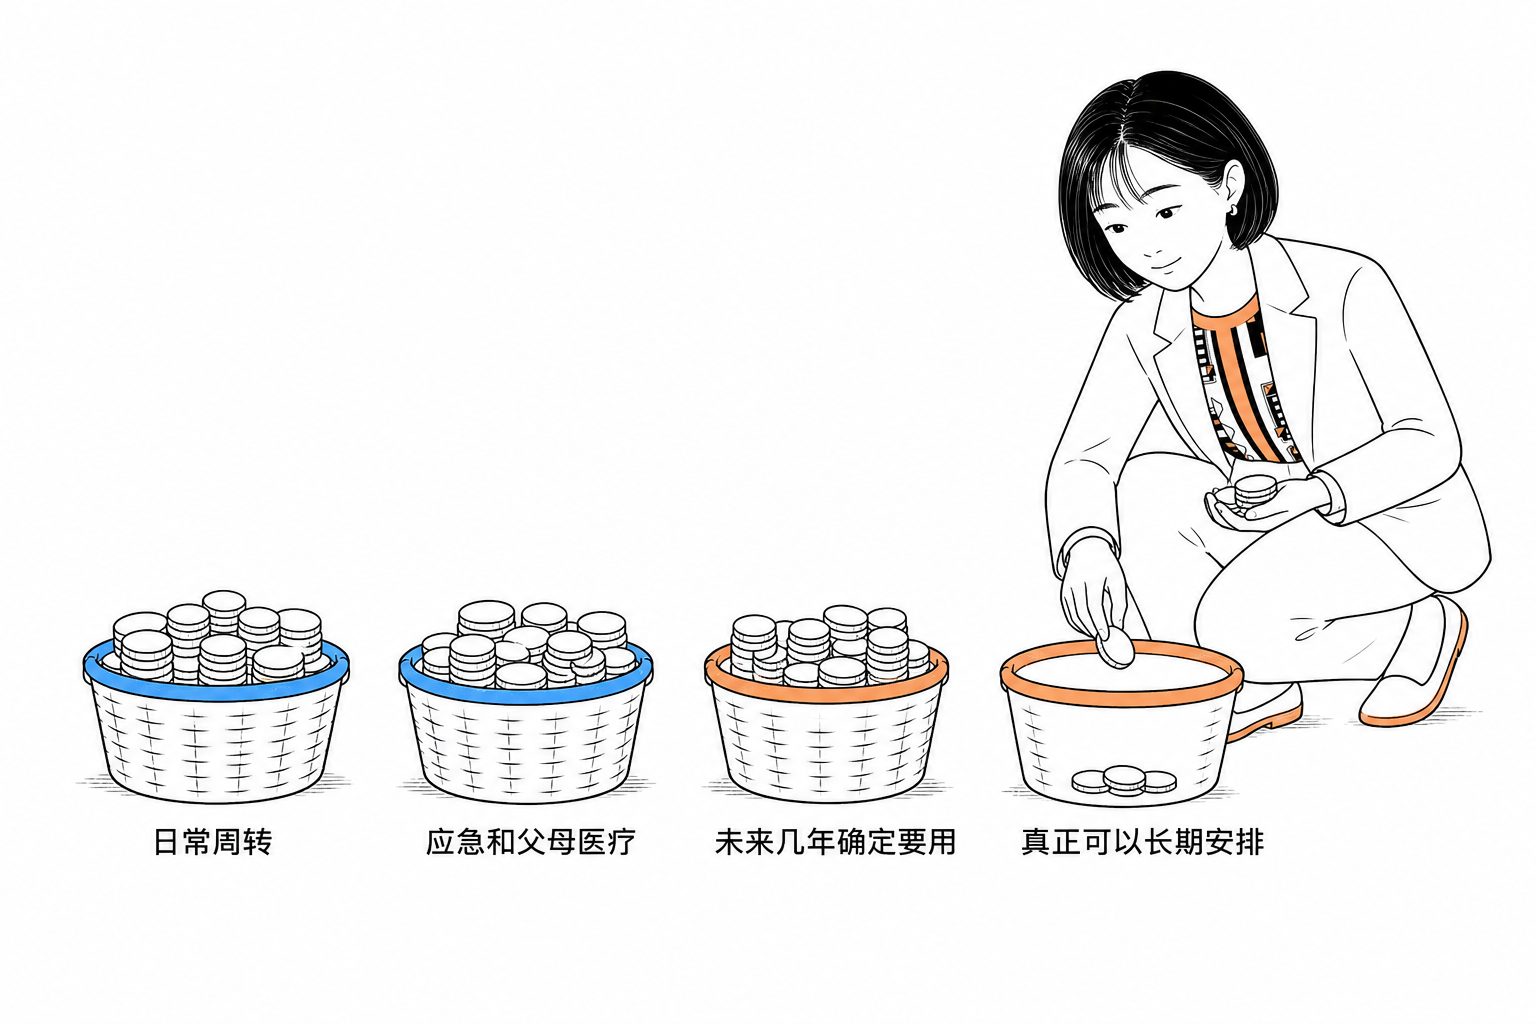
一笔一笔摆出来,家里的钱其实分四个篮子:
- 日常周转:一年家庭开支,至少留一年的量
- 应急和父母医疗:老人一次住院,加上后续照护
- 未来几年确定要用:孩子留学、换房补差价
- 真正可以长期安排:前三项填完,第四个篮子的数字会自己出来,不用猜。
这里有个反直觉的地方:很多家庭以为自己有300万可以安排,真正能长期动用的,可能连100万都不到。剩下的不是没有,是早就被别的事占住了。
底牌算清楚了,才轮到那道真正难的题——怎么排序。
别问哪个更重要,问哪个拖不起
大多数人会问:留学、换房、退休,哪个更重要?
这个问题没有答案。每一个都重要,每一个都能说出理由。你问一百个人,能收到一百种排序,最后什么也没决定。
更需要问的是另外三个问题:
第一,哪一件最紧急?它有没有一个固定的时间节点?孩子九月入学,这是硬节点,钱必须在那之前到。退休没有节点,它一直在那儿等着。买房也没有节点,那个节点是你自己设的,也就可以自己往后挪。
第二,哪一件可以往后推?先看它能不能等。换房这件事最灵活:推迟两年,代价不过是继续住小一点、多交两年房租——这个代价你承受得住,就先把它往后放。
第三,哪一件一旦错过,就补不回来?再看错了能不能补。留学那个四年的窗口,过了就关上了,孩子可能就真的不去了;退休少攒五年,复利追不回来。有的错可以改,有的事过了就是过了。
三问走一遍,答案往往自己浮出来:硬节点的事先做,能推迟的往后放,最坏结果不可逆的优先保住。
还要再看一层:每一个目标,有没有替代方案。
留学不只有一种预算——国家和地区、学校和专业、本科出去还是研究生出去、学制长短、家庭承担多少,都能调。所以一百五十万只是某一种方案的预算,不代表低于这个数就不能留学。
换房也不一定要一步到位——时间、面积、地段、新房还是二手房、首付比例,都可以调。真正要改善的是居住条件,不一定非得一次买到理想中的终极住房。
退休的调整空间最小。它也能靠延迟退休、减少支出、继续有收入来缓解,但这些受年龄、健康和就业机会影响,不完全由你自己决定。年轻时少准备一块,看起来没有即时影响;等到收入下降,再想补上,选择往往更少。
替代方案越少、未来越难补救的目标,越需要提前守住底线。
一张表,把目标排个序
不妨把未来十年的大目标,摊在一张表上:
| 家庭目标 | 预计时间 | 需要金额 | 能否推迟 | 有无替代方案 | 以后能否补救 |
|---|---|---|---|---|---|
| 孩子留学 | 5年后 | 150万 | 较难 | 有 | 部分可以 |
| 改善住房 | 3年内 | 200万 | 可以 | 较多 | 可以 |
| 退休准备 | 长期 | 200万起 | 不宜长期推迟 | 相对较少 | 较难 |
(这是一张示例表,数字按自己家的情况替换。)
这张表不是为了算出一个标准答案,是帮你看清四件事:哪个目标时间最明确,哪个调整空间最大,哪个一旦推迟未来最难补救,哪个会挤占家庭的安全空间。
顺序排出来,通常会落到三种组合上。
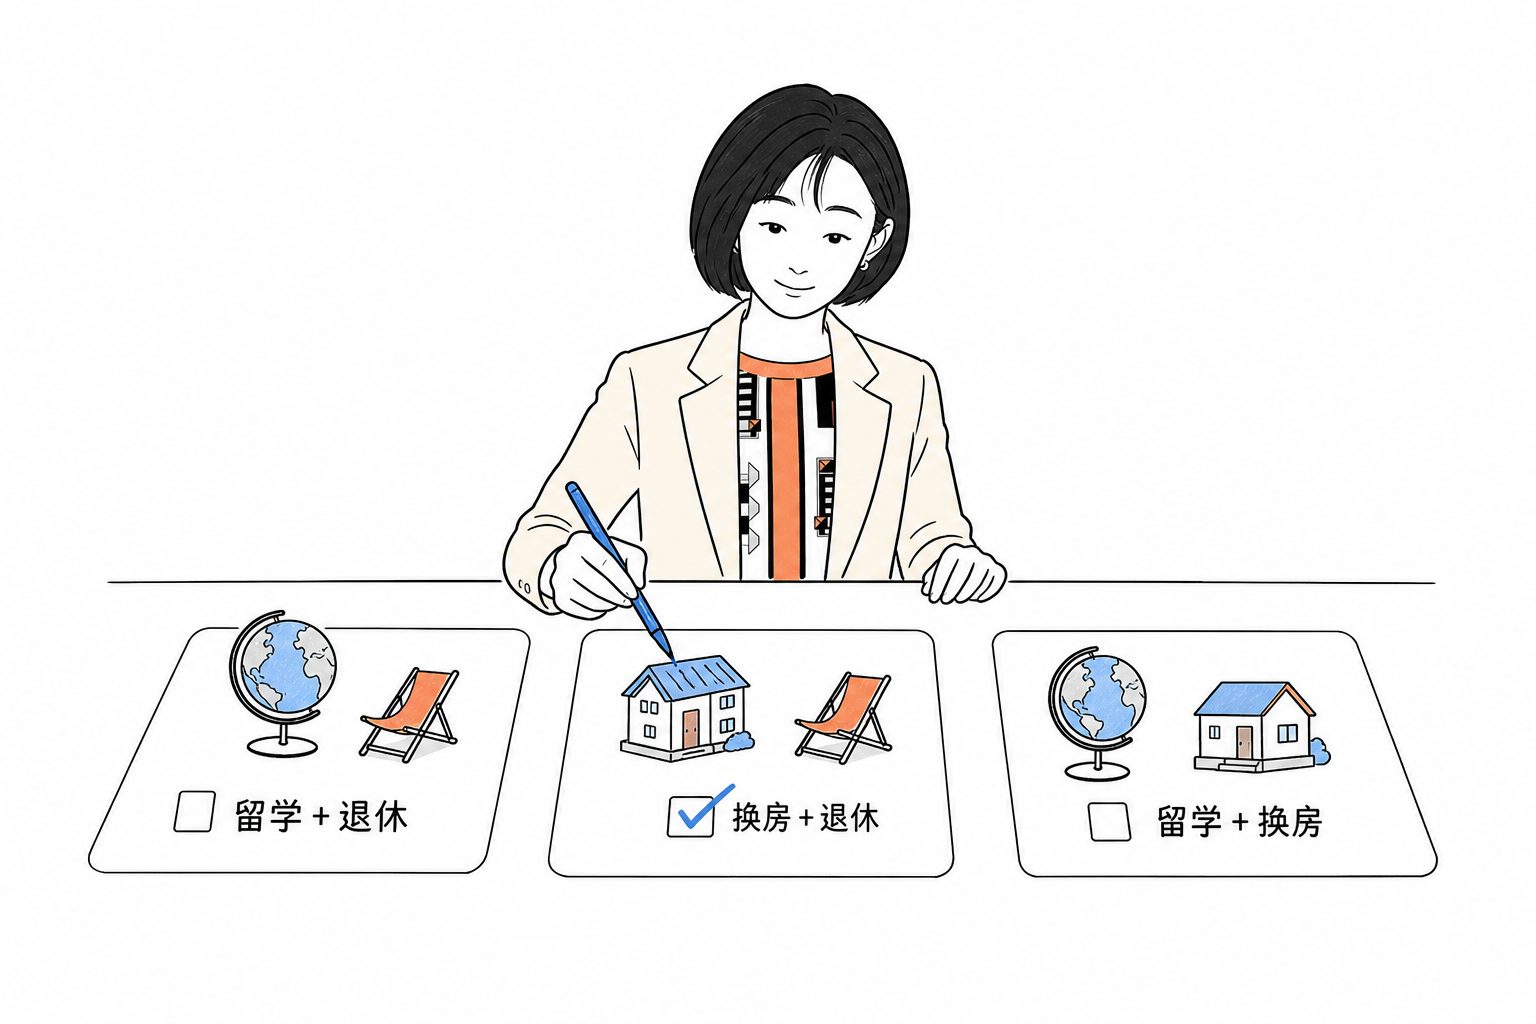
留学 + 退休——适合孩子留学计划已经比较明确、夫妻距离退休不算太远、现有住房还能满足基本需求的家庭。先给教育和养老设好底线,把换房往后推几年,或者降低改善预算。
换房 + 退休——适合当前住房已经明显影响生活、孩子的留学方向还没定、教育路径还留有余地的家庭。先改善居住,同时保留退休资金,等留学方向清楚了再定方案。要注意:方向没定,不等于完全不准备,可以留一笔基础教育金,只是不必过早按最高标准锁定全款。
留学 + 换房——这条路也能走,但对家庭要求更高:距离退休还早、收入和现金结余稳定、留学和换房之后仍能留下应急资金,并且有明确的退休资金补充计划。
最该避免的是这句话:"先把孩子留学和换房解决,退休以后再说。"如果"以后再说"没有对应的金额、时间,也没有稳定的收入来源,那它不是计划,只是把压力往后推。
回到我那位朋友
她最后没动那笔保险。不是因为舍不得。是她想明白了一件事:孩子如果真的走不到那条路上,这个家里最不能失去的,不是孩子的留学履历,是她自己老了以后的那口饭。
账上的钱可以花完,花完了还有别的路走。保险锁在那儿,是这个家最后一道墙。她怕的不是孩子现在读不成书,是孩子三十岁还没站稳,她和先生已经六十岁,手里什么都没有。
留学花的是账上的活钱,养老用的是不能动的死钱。把这两笔钱混在一起花,才是真正的风险。很多家庭的崩塌,不是因为赚得少,是因为在一个不确定的年份,把原本属于未来的钱提前用掉了。
我自己走的是另一条路。我留学的钱,一部分是我在香港工作四年攒下的,一部分是先生工作的钱,还有一块是学生贷款。那是当时家里唯一一件不能推迟的事。工作以后,我才一点点把医疗、养老这些配置补上。不是一次配齐的,是很多年里每年补一块。先有必须有的,再有应该有的。
顺序反了,后面就一直在补前面的窟窿。
一个家里的钱,永远不够办完所有想办的事。真正让人睡得着的,不是三件都保住了,是你知道自己保的那两件为什么保,砍掉的那一件为什么能砍。
资源永远不够分,所以你做的不是分配,是排序。
这件事,今晚就可以做
不用找产品,也不用算收益。拿张纸,把家里可调配的资产列出来:
- 日常周转:\_\_
- 应急和父母医疗:\_\_
- 几年内确定要用(教育 / 换房):\_\_
- 真正可以长期安排:\_\_
如果第三个篮子填不出来,说明"确定要用的钱"你还没想清楚。这时候谈长期安排,是在赌。
如果第四个篮子的数字,比你以为的小很多——那不是坏事。那是你第一次看清楚,家里真正能动用的钱有多少。
总资产不等于可投资资产。先算清楚这个数,再谈别的。
最后想问你:留学、换房、退休,如果只能保两件,你会砍掉哪一个?你最不愿意牺牲的,又是哪一个?
把家里的目标排个序
如果想先看清楚自己家的情况,可以做一次家庭目标体检:11 道题,大约 3 分钟,会告诉你几个目标是不是在抢同一笔钱,以及家里人对优先顺序的看法是否一致。
无需填写姓名、手机号或邮箱,也不会向你推荐任何产品。
开始体检 →本文仅用于家庭目标整理与一般性信息分享,不构成针对个人的投资、保险、法律或税务建议。涉及具体产品调整时,请结合合同条款、费用及家庭实际情况审慎判断。