孩子留学要150万,50岁的父母供得起,但缓冲是零
太太上周问了一句:孩子留学这150万,从哪出?这个家供得起孩子留学,但缓冲是零。
太太上周问了一句:孩子留学这150万,从哪出?
老陈夫妻今年都50岁,孩子15岁。家里金融资产500万,两人收入稳定,家庭月开销3万。
孩子3年后上大学,计划出国读本科,总预算150万,大一到大四分4年花。老陈自己打算15年后、65岁退出主要工作。
这样的家底,放在很多40岁以后的家庭里都算体面。问题就出在太太那一句上。
急的事,不一定最重要
老陈家供得起这150万。问题从来不是供不供得起,是供完之后,家里还剩不剩缓冲。这里说的缓冲,指的是把这家的钱都安排完之后,账上还能不能有一笔没被安排的余钱。
多数家庭的做法,是先把学校定了,再回头倒推钱。倒推不出来的时候,凑钱的对象通常是三处:手上的存款、本来要养老的钱、或者应急的那笔。孩子的事看着最急,哪笔钱看起来能拖,就先动哪笔。
但急和重要是两回事。50岁的处境是这样的:留学这笔钱3年后才动,是家里时间最宽裕的一笔;而养老和医疗这两笔,恰恰落在往后15年。收入开始有不确定性,身体开始有支出,两头同时收紧。
所以真正要紧的,是先确认哪几笔不能动。
先别急着回答“够不够”
老陈一开始的算法很简单:500万里拿出150万,剩下的350万慢慢安排。
这个算法只回答了“够不够”,没回答“动的是哪一笔”。
同样是拿150万,从应急里拿、从养老里拿、从还没安排的部分拿,结果是三件事。第一笔动完,家里出事时拿不出钱;第二笔动完,退休时间表要往后推;只有第三种,才不影响其他目标。
先留下这三笔钱
在答应孩子之前,老陈家至少有三笔钱要先留下。
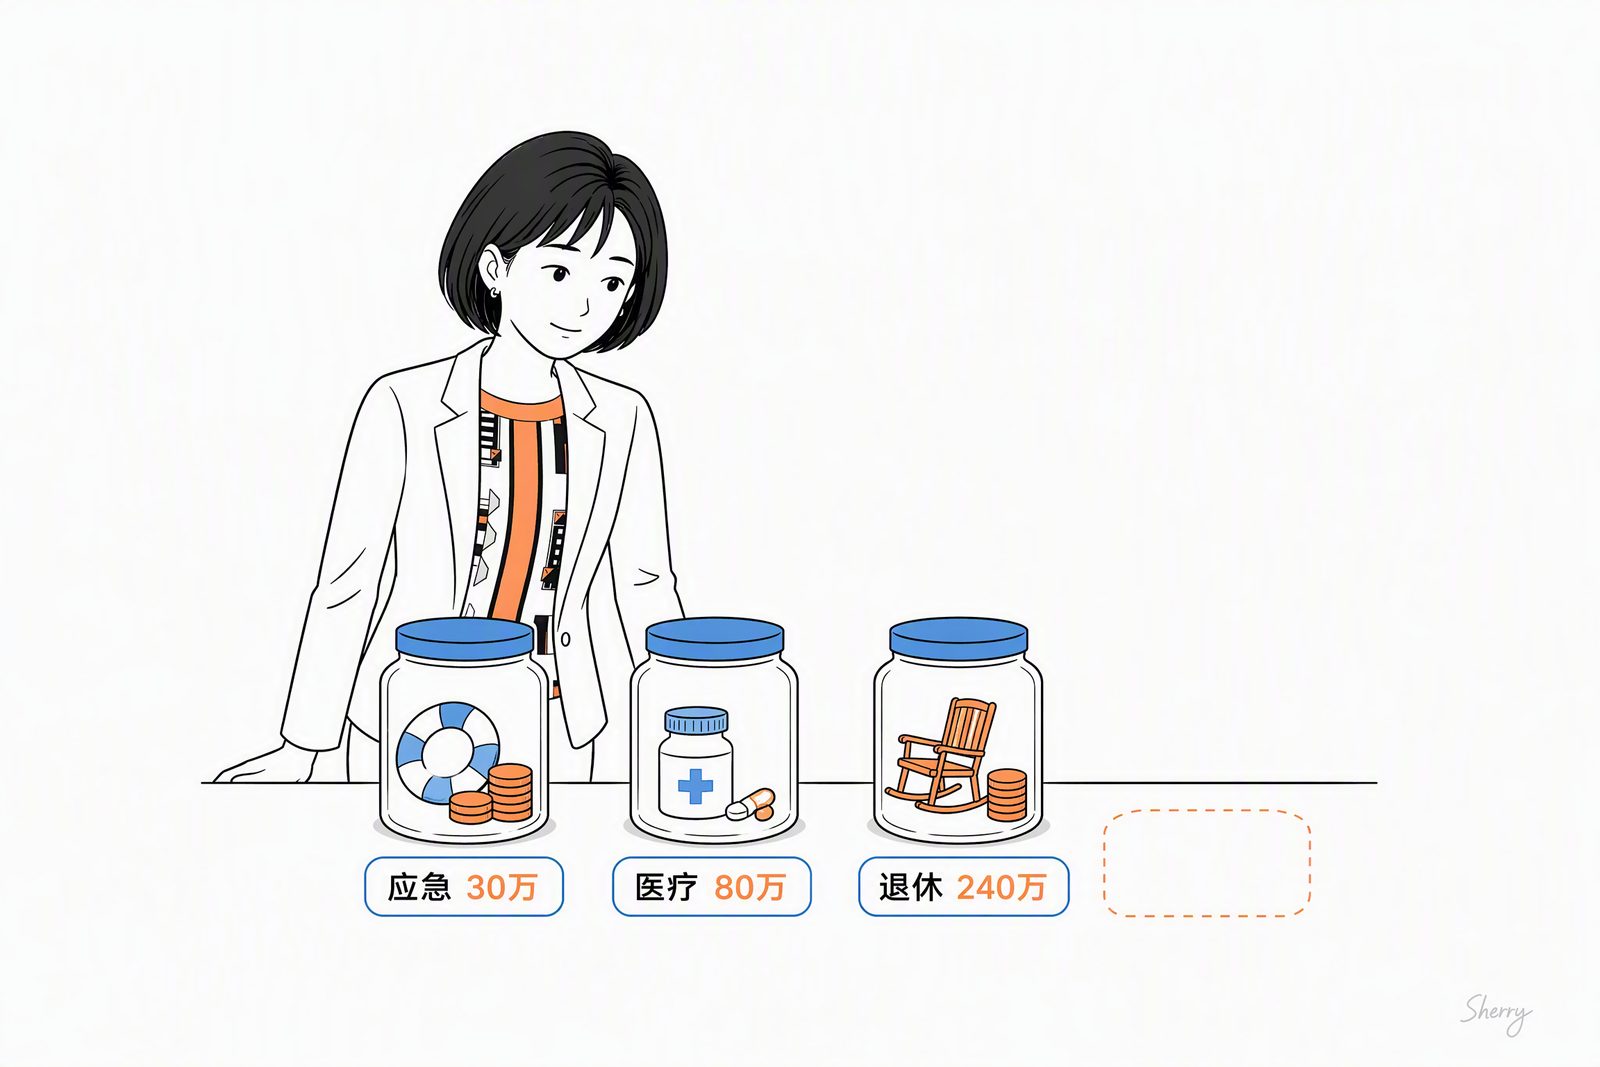
第一笔,日常生活和家庭应急资金。按10个月开销算,30万,随时能取。它的任务是在收入中断、生病、换工作的那段时间,让全家正常运转。
第二笔,医疗与长期照护资金。这个案例里按80万估,大致对应两人各一次大额医疗支出,加上一方需要长期照护的初步准备。往后这15年,是这类支出最容易突然出现的15年。这笔钱一旦和日常开销混在一起,等于没有。
第三笔,退休后的基础现金流。两口子65岁起,按每年12万的基础开销准备20年,240万。这是基础线,吃饭、住房、普通看病,不含旅行和升级消费。
这里的240万是按今天的购买力、不计通胀算出来的底线数字。它的用处,是先把退休后每年至少12万这件事定下来。这15年里这笔钱该怎么长是另一个问题,但先有这个数字,才知道要长到多少。
三笔加起来350万。500万减掉350万,剩下的150万,刚好等于留学预算。这个家供得起孩子留学,但缓冲是零。
老陈家的账,最后算成一张表
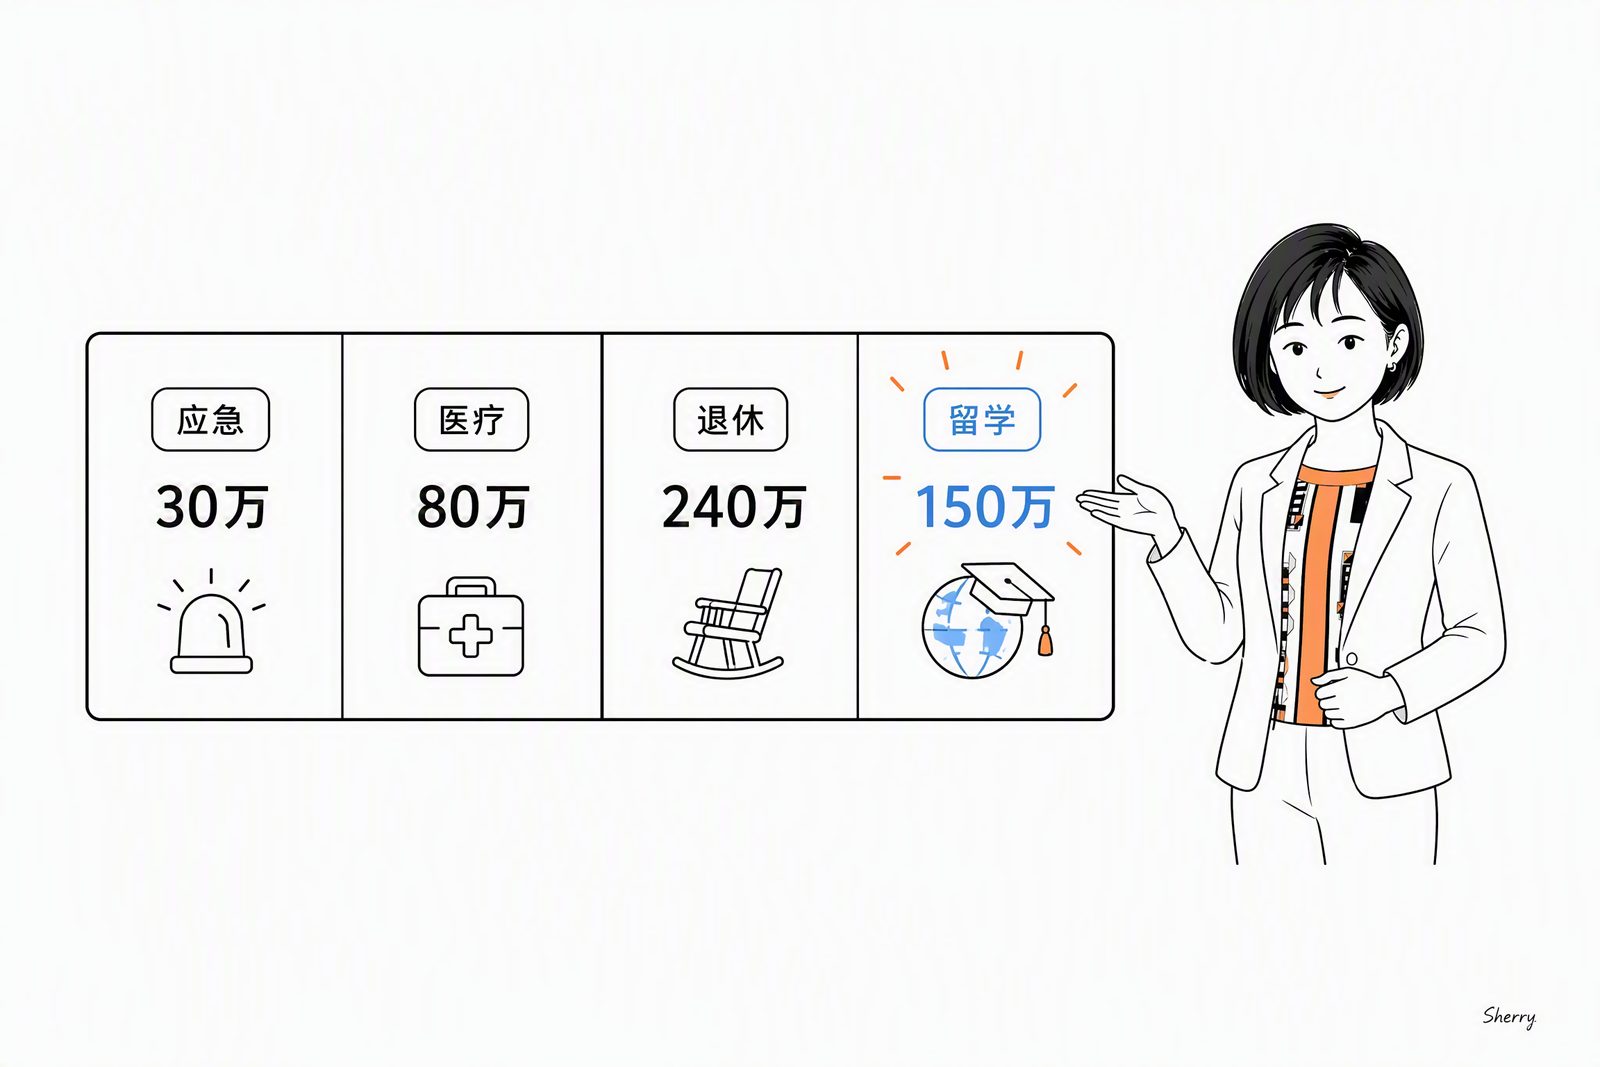
所以老陈家的账,算完是这样一张表:
| 资金任务 | 到期时间 | 规模 | 边界要求 |
|---|---|---|---|
| 家庭应急 | 随时 | 30万 | 随时可取,不参与任何长期安排 |
| 医疗与照护 | 未来15年机动 | 80万 | 独立账户,和日常开销分开 |
| 退休基础现金流 | 15年后开始,领20年 | 240万 | 只被退休开销动用 |
| 留学教育 | 3年后开始,花4年 | 150万 | 上限150万,超支先砍方案 |
四个数字加在一起,刚好卡在500万上,一分不多。也就是说,表上每一笔都只是刚好够,没有一笔留了缓冲。
老陈家的方案,说到底就两句话:先把钱分好,再谈往哪儿放;先划清边界,再谈收益。三笔底线先单独划出来,剩下的才叫教育预算。
钱分好了,才轮到放哪
应急的30万,要求随时能取,宁可收益低。做法上可以拆两层:10万放在当天能动的账户,剩下20万放在一两天内能取出来的地方,不进任何有封闭期的安排。
医疗照护的80万,一半靠保障类安排转移大额风险,一半留在独立账户里。保障那部分解决的是“突然一大笔”,账户那部分解决的是“持续好几年”。两件事不一样,别指望一笔钱顶两个。
退休的240万,任务是从65岁起每年产出12万现金流,最怕中途被挪用。
留学的150万,3年后才开始花,可以按学年分批准备,外币部分按支出节奏处理,不必一次性换完。
具体选哪只产品、哪家机构,不在本文范围内。工具也解决不了顺序问题:先定三笔底线,再定教育预算,最后才谈工具。拿着工具倒推的家庭,最后发现工具只解决了收益,边界问题原样留在那里。
最坏,会坏到哪
150万是预算上限,真实的账单可能更高。
学费在涨,汇率在动。如果4年花了170万,多出的20万从哪出?同样按今天的购买力算,只能从第三笔里扣:退休后的基础现金流从每年12万变成11万,20年下来少20万。
更坏的是为了凑学费先动了应急的30万。之后某一年收入中断,全家被迫在低点卖资产。孩子读完书,父母的安全垫没了。
反过来,如果3年后孩子最终没出去,这150万就是全家最早可以重新安排的一笔。任务可以改,另外三笔不能动这件事不会变。
所以三笔底线还没凑齐的家庭,教育预算不该按150万往上定。先补底线,再谈支持孩子。
这5个问题,你能答上几个?
- 如果明天收入中断,家里能撑几个月?这个数字你张口说得出来吗?
- 医疗照护的钱,是独立的一笔,还是和日常开销混在一个账户里?
- 退休后每年的基础开销是多少,你算过吗,靠什么顶?
- 孩子的教育预算,有没有一条明确的数字上限?
- 如果实际花费比预算多20%,缺口准备从哪里出?
这五题如果有两道以上答不上来,可以先做一次家庭目标体检:11道题,大约3分钟,会告诉你应急、医疗照护、退休现金流这三笔里,哪一笔最薄。
老陈家最后没有取消留学计划。他们把150万当成了上限,倒过来重新选了方案。
同一个问题留给你:你家孩子的教育预算,上限是谁定的?是学校的收费单定的,还是你退休后的生活定的?
做一次 3 分钟家庭目标体检
11 道题,大约 3 分钟,全部在手机上完成。填完立即看到:
- 应急、医疗照护、退休现金流这三笔底线,哪一笔最薄;
- 家庭目标的绿、黄、红状态;
- 接下来最值得先讨论的一件事。
无需填写姓名、手机号或邮箱,也不会向你推荐任何产品。
开始体检 →本文仅用于家庭目标整理与一般性信息分享,不构成针对个人的投资、保险、法律或税务建议。涉及具体产品调整时,请结合合同条款、费用及家庭实际情况审慎判断。