同样100万,3年后交学费和15年后养老,根本是两笔钱
两笔都是100万,放在一个地方不行吗?日期会不会变,决定这笔钱能不能承受波动。
上一周,一位做生意的朋友问我一个问题,我觉得值得单独写一篇。
他手里有两笔钱,金额一样,都是100万。一笔,三年后要用;另一笔,十五年后要用。
他的原话是:这两笔都是100万,放在一个地方不行吗?还得分别打理,太麻烦了。
我说:不能。
为什么答得这么干脆,这篇讲清楚。
金额一样的两笔钱,过的不是同一种日子
先说这家人。
朋友今年53岁,太太51岁,孩子16岁。除了自住房,家里能动用的主要就是这两笔各100万:一笔是早年卖掉一套小房子留下的,一笔是这几年从生意周转里剥出来攒下的。
孩子大概率出国读本科。按家里的算法,三年后的秋天,第一笔大额费用要到位。另一笔100万是夫妻俩的退休补充:十五年后,两人67岁前后开始每年往外拿,补日常开销的缺口。
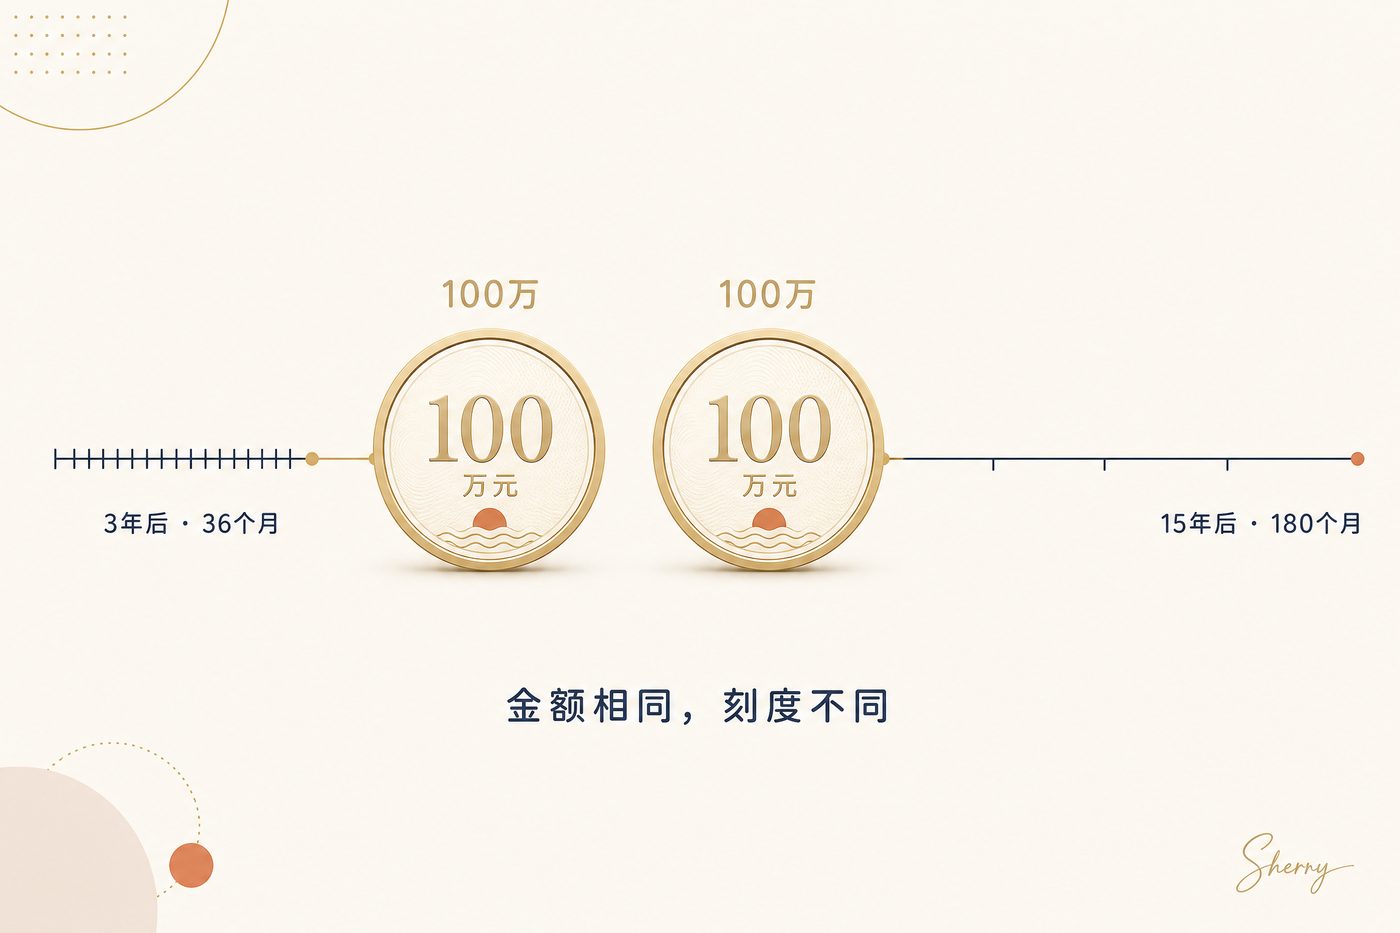
金额完全相同的两笔钱,一笔要在36个月后出场,一笔要在180个月后出场。
下面提到的金额,都按今天的购买力算,先不考虑通胀。
他的想法很自然:金额一样,那就买一样的、收益好一点的,放在一起省心。
问题就出在这个「既然」上。
先算金额,是大多数家庭的默认顺序
我们给钱做安排,习惯先看两个东西:有多少,能赚多少。
有多少,是资产;能赚多少,是收益率。这两个维度都重要,但有一个共同前提经常被跳过:这笔钱什么时候必须用出去。
同样是100万,三年后要用的那笔,面对的是一个不会变的日期。学校的截止日、签证要的资金证明、第一年的学费账单,这些日子定了就不会改。你没办法跟学校说,今年市场不好,晚一年来交。
十五年后要用的那笔,面对的是一个可以商量的人,也就是你自己。晚一年开始拿、每年少拿一点、临时多扛一年,通常都调得动。它没有外部截止日。
日期会不会变,决定这笔钱能不能承受波动;金额会不会变,决定这笔钱要不要追求增值。
所以判断一笔钱怎么安排,第一步先确认它什么时候必须完成任务,收益的比较放在那之后。这一步没想清楚,后面所有的收益比较,都是在错误的地基上盖房子。
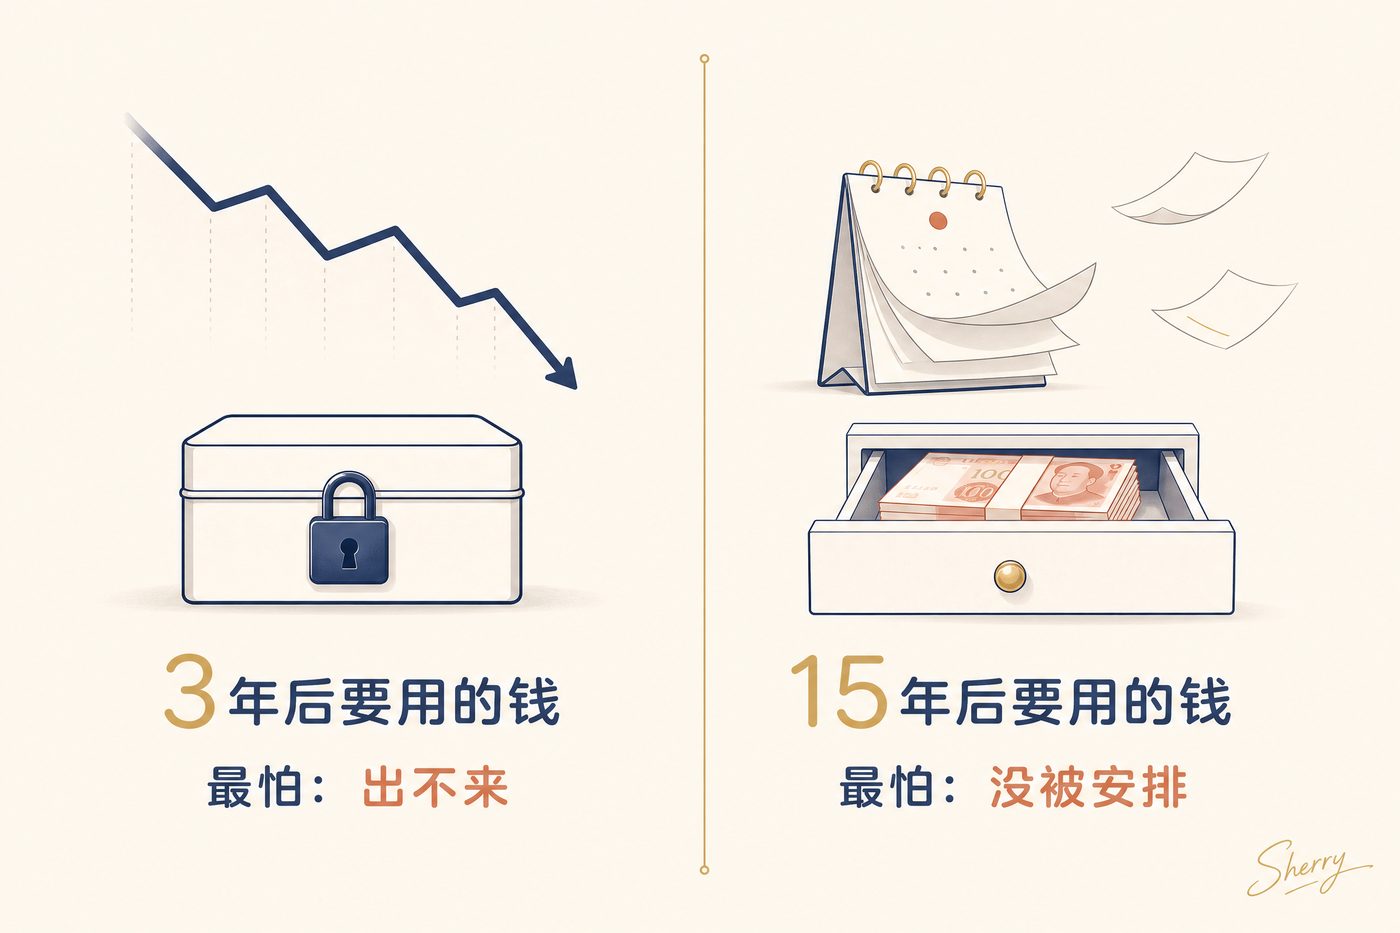
三年后的那笔,最怕的是要用的时候出不来
很多人理解风险,第一反应是会不会亏。
对三年后要用的100万来说,真正的风险有两个,都比「亏」更具体。
第一个:要用钱的那一年,它正好在低点。
一笔会随市场波动的钱,三年不足以等它回到你需要的水平。如果第二年市场跌了20%,账上剩80万,你没有时间等它涨回来。孩子九月的学费,不会等市场恢复。
第二个:要用的时候,发现它取不出来,或者要打折才能取。
有些安排有明确的锁定期,有些提前退出要付费用,有些在合同前几年取回的金额会明显低于已经交进去的部分。产品本身没有好坏,只是它本来就不是为「三年后要用」设计的。
所以三年后要用的钱,判断标准只有一条:在那个日期到来的时候,它能不能准时、足额、不打折扣地出现在账户里。收益排在第三位,甚至第四位。
十五年后的那笔,最怕的是一直没被安排
反过来,十五年后要用的那笔100万,怕的是另一件事。
它最大的风险不在市场,在拖延。
很多人对待长期要用的钱,态度是反正还早。于是这笔钱在活期账户里一躺好几年,看起来一直在,既没有损失,也没有进入任何明确的计划。
十五年里,物价会变,家庭支出结构会变,你的收入曲线也会变。唯一不变的,是这笔钱要承担的任务:让67岁的你们,每年有一笔确定的钱可以拿出来用。
长期的好处是容错空间大,中间一两年表现不好,后面还有时间补回来。坏处是没有外部压力,容易被一直往后推。
还有一层:十五年里家庭情况会变,工作、健康、孩子,都可能让你中途动这笔钱。所以它同样要留退路。被锁死在退出代价很高的地方,中途取出的伤害,可能比市场波动更大。
同样是100万,一笔怕的是到时候取不出来,一笔怕的是十五年里从来没真正被安排过。
这就是它们不能放在一起的原因:金额相同,任务不同。任务不同,安排就不同。
一张可以照着填的对照表
把上面的判断落到纸上,是这样的:
| 要确认的事 | 三年后要用的100万 | 十五年后要用的100万 |
|---|---|---|
| --- | --- | --- |
| 必须到位的日子 | 有,且不会改 | 有,但可以商量 |
| 这笔钱能不能延后 | 不能 | 通常可以,晚一到两年能调整 |
| 最怕发生什么 | 到期那天刚好在低点,或钱还锁着取不出来 | 一直没被放进计划,或中途被迫提前动用 |
| 判断的优先顺序 | 准时、足额、随时可取,收益排在后面 | 能不能长期留在场上,能不能持续往里加 |
| 中间要用怎么办 | 这是大概率事件,必须预留另一条路 | 尽量不动,但要设好应急的例外 |
| 看什么指标 | 到期日、流动性、提前退出的代价 | 期限是否匹配、能不能坚持、费用是否清楚 |
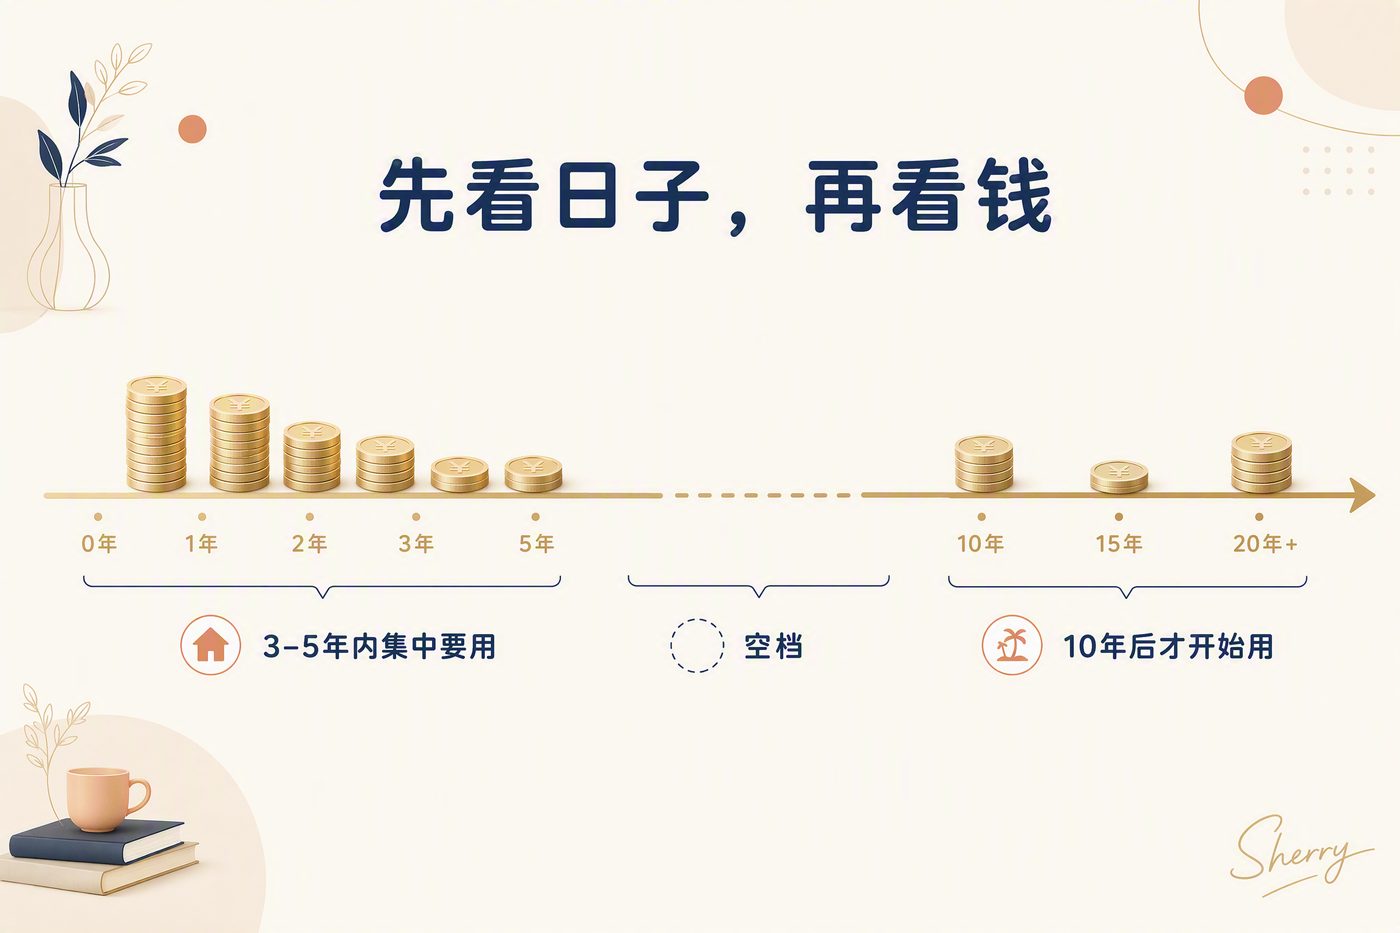
这张表的第一行是全篇的关键:先看日子,再看钱。
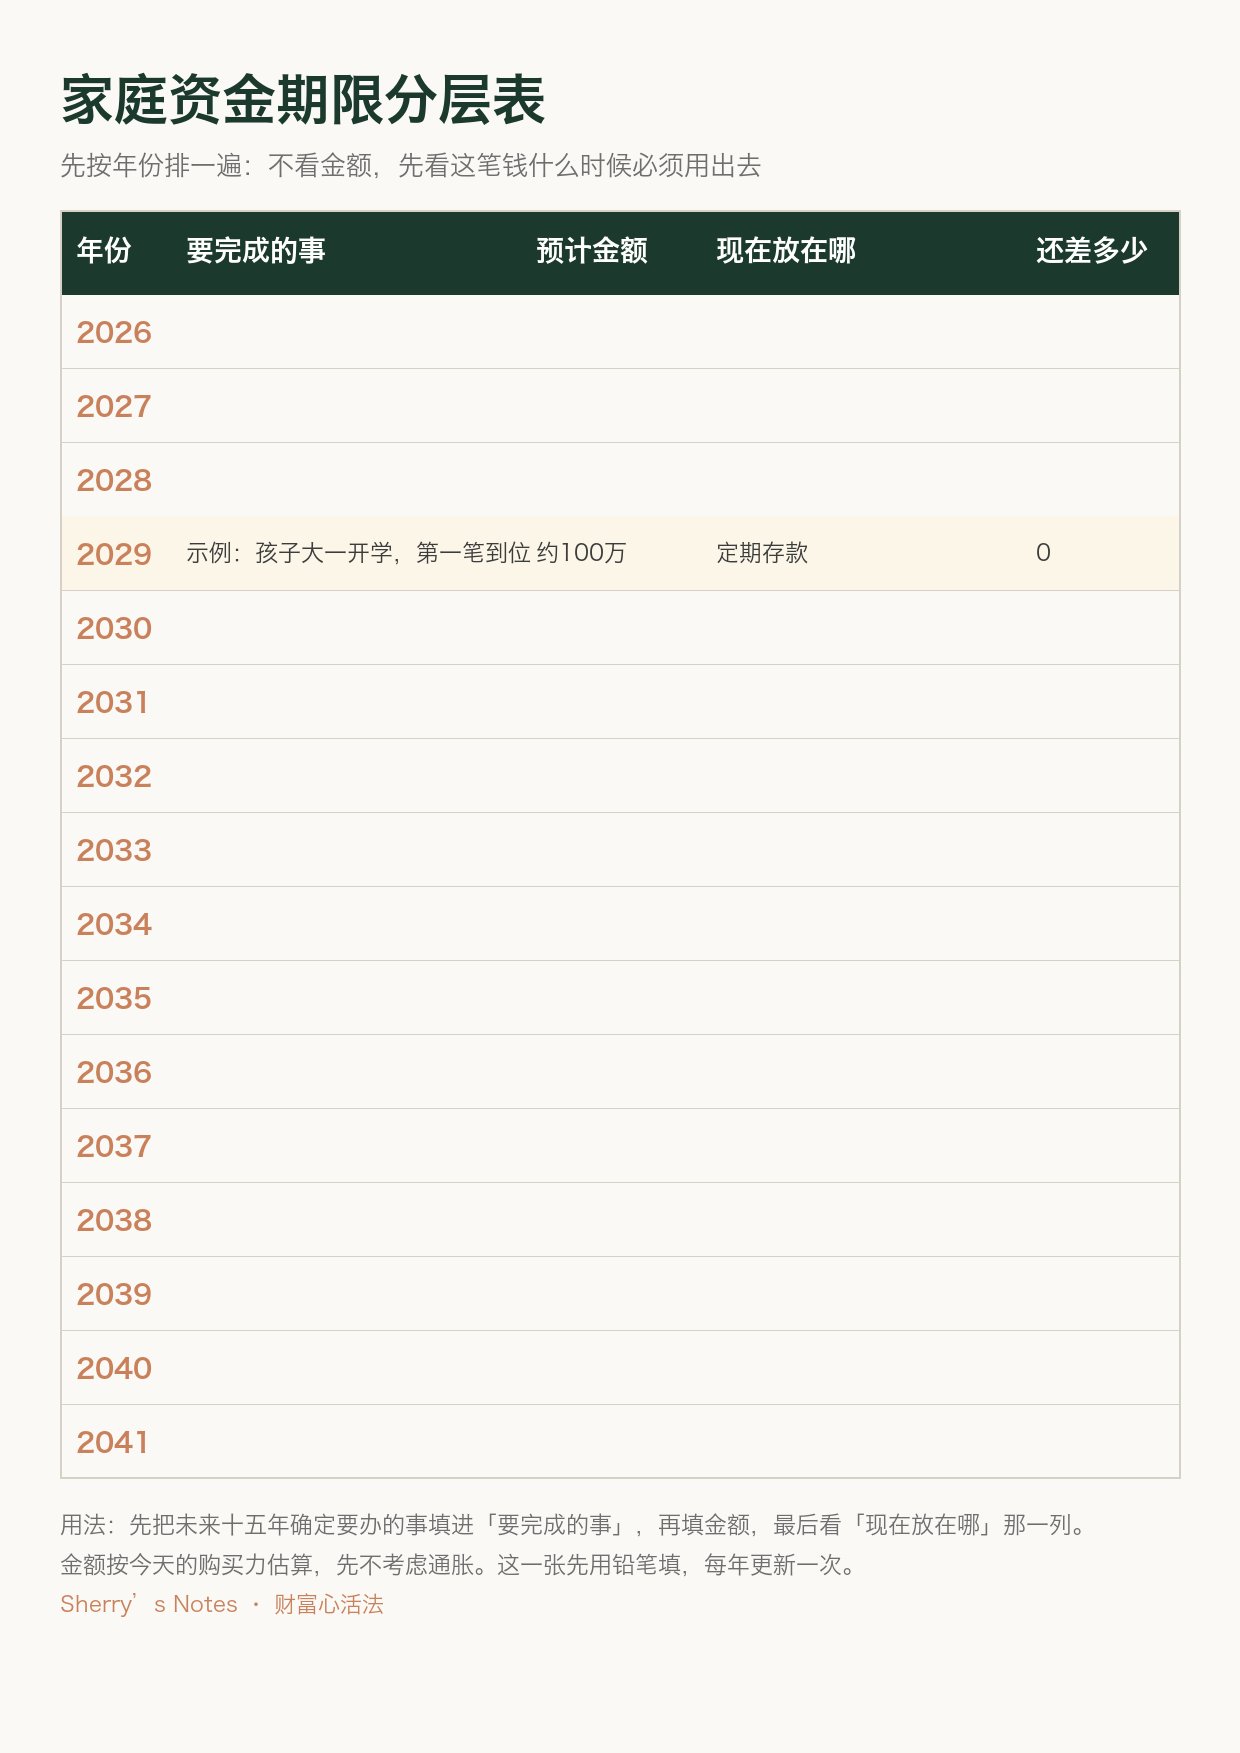
家里有多笔不同期限的钱,建议按到期年份排一遍。排完就能看到:未来三到五年集中要用的是哪几笔,十年以后才开始用的是哪几笔,中间有没有空档。
排期做出来,钱的分工就有了。
一条边界:这三种钱,不适合做长期安排
讲完期限,讲一条边界,只说结论。
第一,三年以内确定要用的钱。 它的任务是在那个日子准时出现,不适合放进任何有锁定期、或到期金额不确定的安排里。
第二,家庭应急的那笔钱。 它的任务是随时能用,收益从来不在它的考核指标里。这笔钱不在本文的两笔100万之内,但每个家庭都应该先把它单独划出去,再谈别的。
第三,你自己也说不清什么时候会用的钱。 这种钱最容易被误放进长期安排,然后中途被迫提前动用。说不清期限的钱,先别急着安排,先想清楚它要干什么。
把这些排除掉之后,剩下的才是真正可以谈长期的钱。
工具是最后一步,这篇不展开
最后说一下工具。
现金和活期、定期存款、债券类资产、基金、带有长期安排的保险,都是家庭常见的资金去处,各有各的流动性、费用和风险特征。
这篇文章不做任何产品比较,也不推荐任何具体工具。在搞清楚每笔钱的到期时间和任务之前,比较工具没有意义。
同样是基金,放在三年后要用的钱里,和放在十五年后要用的钱里,承担的风险完全不同。工具本身没有优劣,放错期限才是问题。具体的期限、费用、流动性安排,以合同条款为准。
五个问题,可以自己过一遍
看完这篇,拿家里的钱对照一下:
- 家里每一笔钱,必须到位的那个月,你能说出来吗?
- 如果到期的那个月,市场正好在低位,你还有别的钱顶上去吗?
- 这笔钱如果被锁定三年,中间家里临时要用,你打算怎么办?
- 十年以后才开始用的那笔钱,现在放在哪里?有没有真正进入计划?
- 这笔钱的追加计划是什么,每年还能稳定放进去多少?
五题里如果有两道以上答不上来,说明家里的钱现在是按金额放的,还没做到按时间放的。
可以先花 2 分钟做个判断:回答 7 个问题,看清这笔钱对期限、流动性和波动的真实要求——尤其是「三年内要用的钱」,会直接得到一条边界提示。
这张《家庭资金期限分层表》可以直接保存:填上金额和年份,家里未来十五年哪笔钱什么时候要用,一眼能看清楚。
最后留一个问题给你:你家下一笔到期的钱,是哪一年、哪一笔,你现在说得出吗?
两笔金额一样的钱,值得分开打理。理由很朴素:它们本来就不该用同一把尺子量。
三年后的钱负责准时出现,十五年后的钱负责一直留在场上。分工清楚了,那些关于收益率的问题,会自己安静下来。
用 7 个问题,看清这笔钱的条件
大约 2 分钟,全部在手机上完成。填完你会看到:
- 这笔钱对期限、流动性、波动和现金流的具体要求;
- 哪一项要求最紧——它决定你应该先看什么;
- 如果答案是「三年内要用」,会直接给出一条边界提示。
无需填写姓名、手机号或邮箱,也不会向你推荐任何产品。
开始 7 个问题 →本文仅用于家庭目标整理与一般性信息分享,不构成针对个人的投资、保险、法律或税务建议。涉及具体产品调整时,请结合合同条款、费用及家庭实际情况审慎判断。