「你毕业以后回不回来?」家里一直没人先开口
那张做得极细的学费表,通常只做到毕业那一天。钱的概率已经定了,人的答案还没出现。
有个问题,留学家庭迟早会碰上,但很少有人真的问出口。
「你毕业以后,回来还是留下?」
父母不好意思问。孩子还在读书,他自己也说不准;问了,像是在给他压力,又像是家里已经替他盘算好了后路。
于是这件事就一直悬着。
悬着本身没什么。麻烦的是,钱不等人。
下面这个故事,来自几个留学家庭共同遇到的情况。为了方便,我们叫他们周家。
女儿在英国读大二。上个月视频时,她妈妈把这句话问了半句,被她爸爸接了过去:「先不聊这个,别给孩子压力。」女儿笑了笑,也顺势换了话题,说起了这周的考试。那句没问完的话,就那么放在桌上。
两年前女儿拿到录取,周家做了一张很细的表:学费多少、住宿多少、生活费多少,保险和机票算不算进去,一年合计多少,读完一共多少。这张表做得比家里任何一笔开支都认真。为了省心,他们把剩下两年预计要用的钱提前换成了英镑,又按学费和生活费的时间分别做了安排——最晚一笔到期时,正好毕业。
这张表很漂亮。但它只做到毕业那一天。
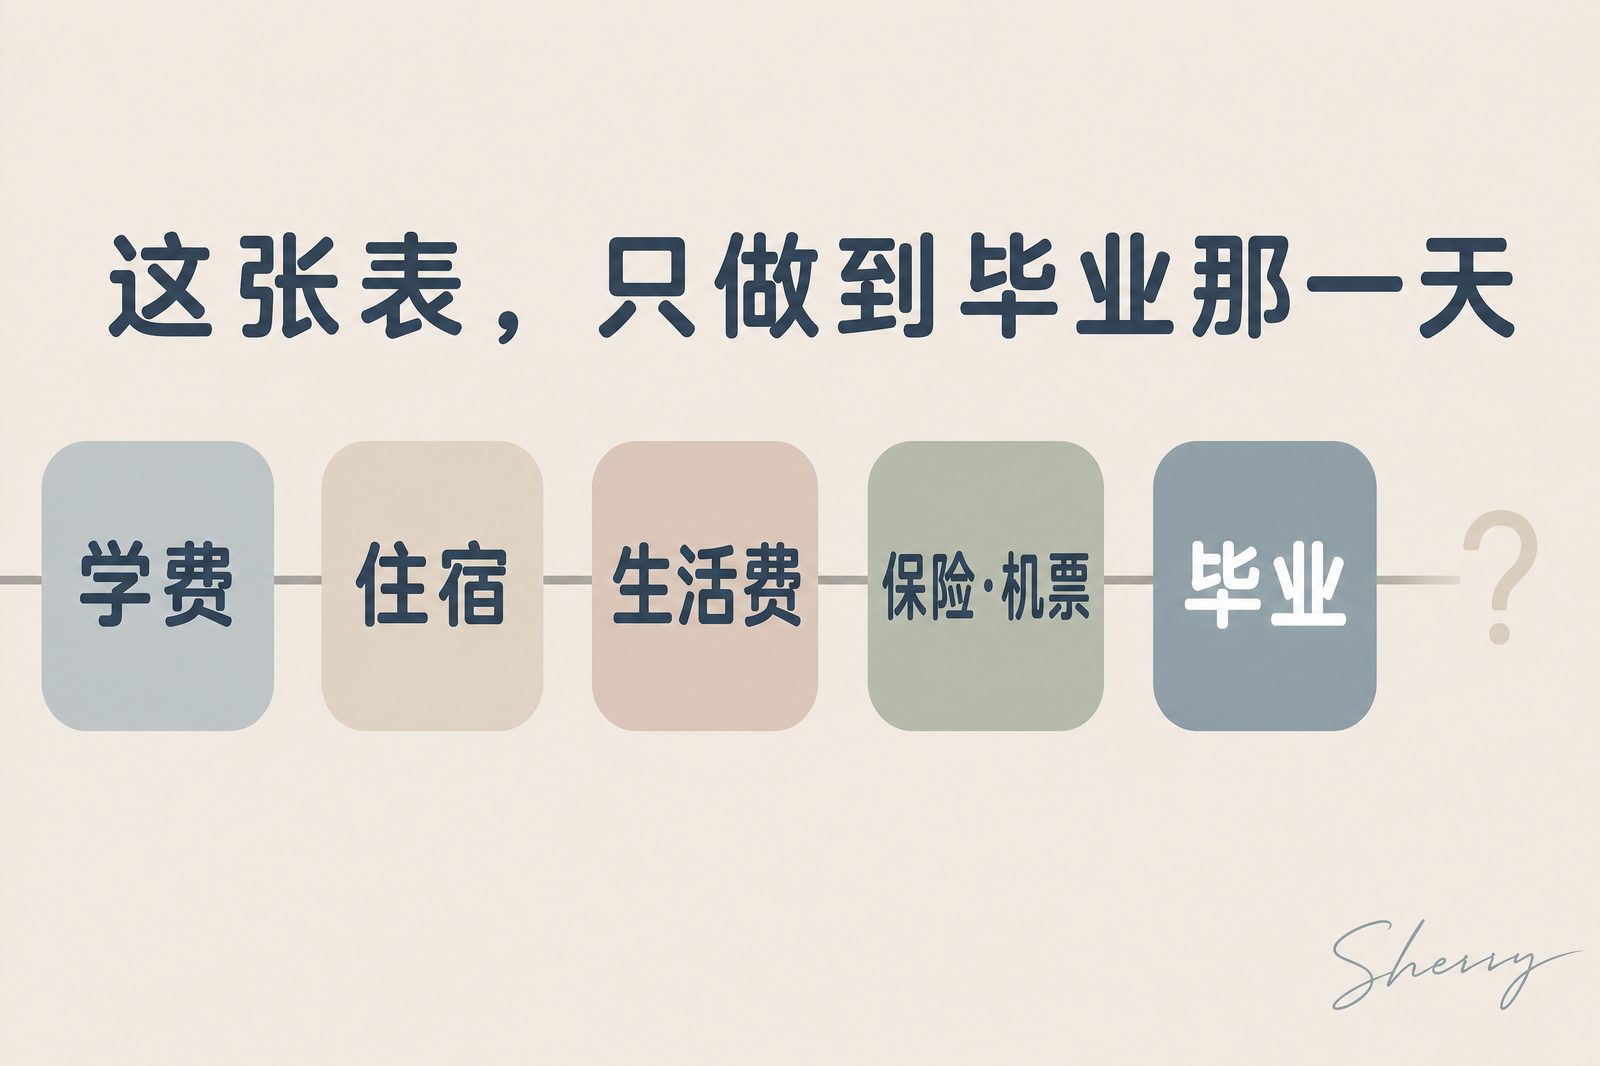
毕业以后,她是回来、留下,还是去第三个地方;是马上工作,还是要经历一段过渡期;这段时间要不要家里支持——这些,都不在那张表里。
这不代表周家默认她一定回来。
只是那个还没有答案的问题,也还没有进入资金的安排。
「以后再说」,其实已经替钱做了决定
周家的想法并不特别:孩子留不留下,是毕业那年的事,现在只是还没到时候。
但从钱的角度看,安排已经发生了。家里只按在读期间准备,钱的币种、期限和流动性,也就跟着这段确定的时间走——换成英镑,是因为书在那里读;按学费时间安排,是因为这些支出一定会发生。
人的答案还没有出现,钱的计划却已经在毕业那天结束了。
所以现在真正要决定的,不是要不要替孩子选,而是:
这笔钱的形态,允不允许将来出现另一种答案。
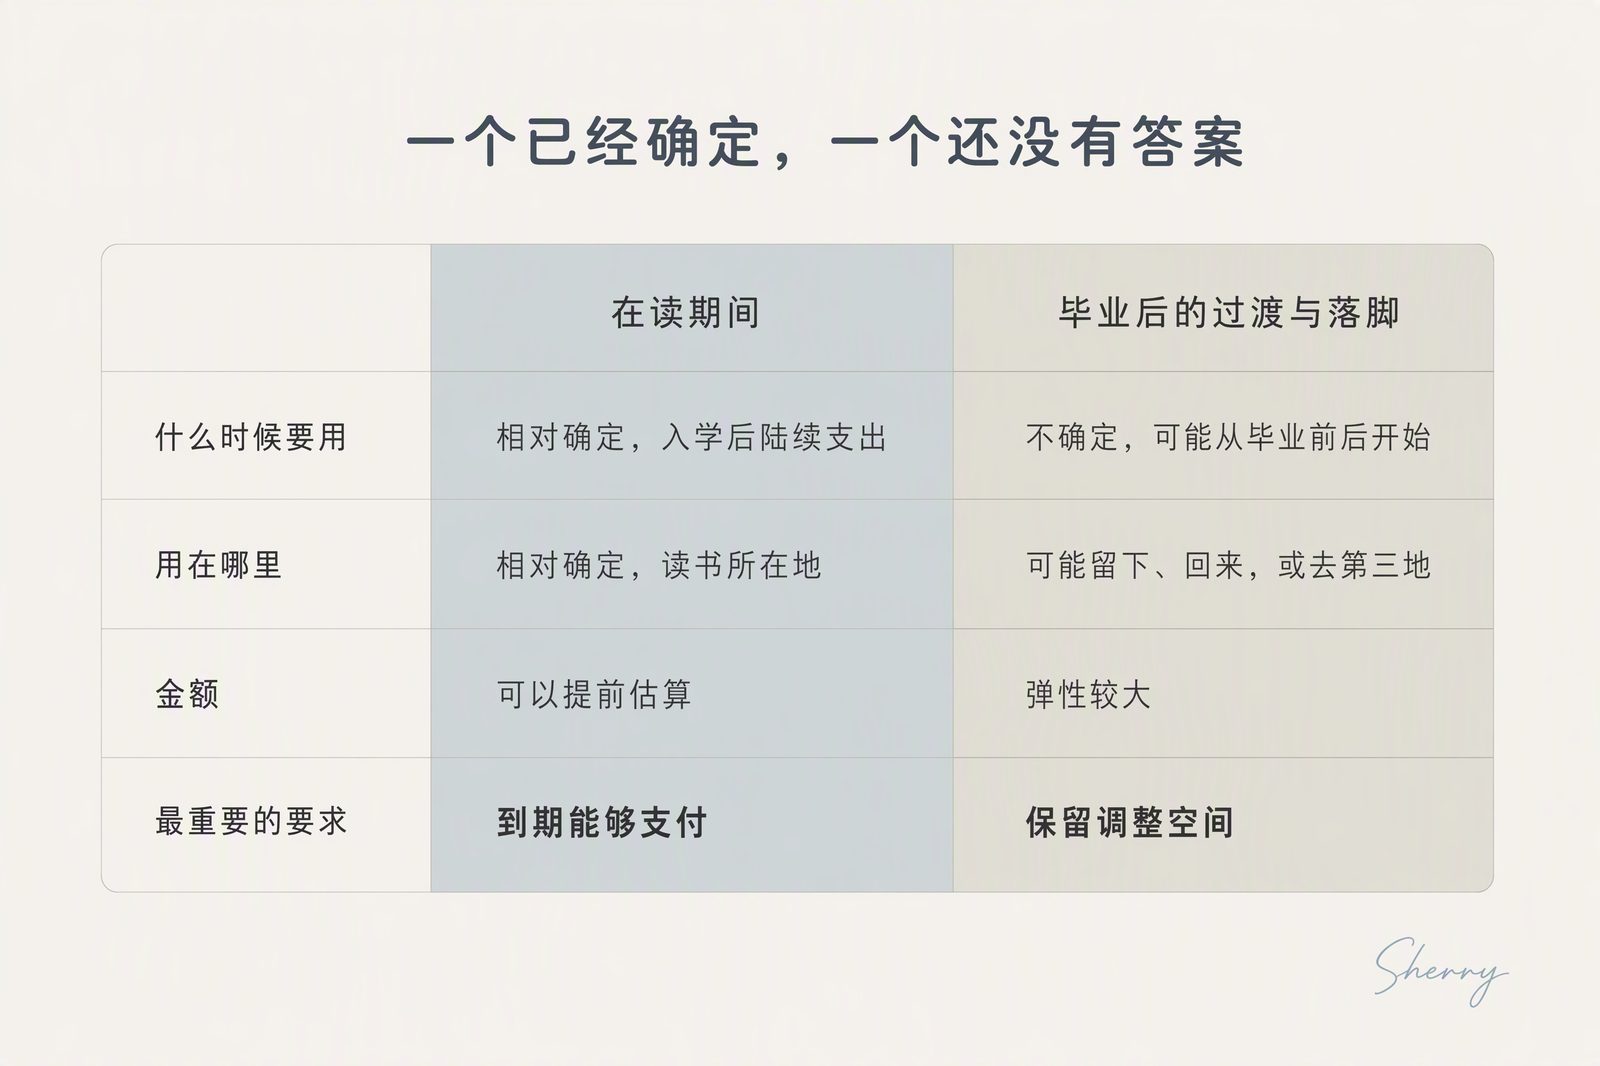
一个已经确定,一个还没有答案
周家那张表里,其实一直只有一列。现在把第二列也写上:
| 在读期间 | 毕业后的过渡与落脚 | |
|---|---|---|
| 什么时候要用 | 相对确定,入学后陆续支出 | 不确定,可能从毕业前后开始 |
| 用在哪里 | 相对确定,读书所在地 | 可能留下、回来,或去第三地 |
| 金额 | 可以提前估算 | 弹性较大 |
| 最重要的要求 | 到期能够支付 | 保留调整空间 |
一个时间、地点和金额都相对确定的目标,和一个三项都还没有答案的目标,不适合用同一种方式安排。
第二类不是「买房」。毕业后的路径通常是:找工作或等待签证、租房、建立当地信用记录、收入逐渐稳定——若干年后才可能考虑置业。置业只是留下之后可能的需求之一,不是终点。
跨境准备里,最容易被忽略的四件事
① 币种转换:赚的是人民币,花的是当地货币
周家当时换得干脆——提前换完,图的是不用老惦记汇率。这不是错,只是它意味着较早确定了整段读书期间的币种安排。如果女儿毕业回来,剩余的英镑可能要重新考虑是否换回人民币;如果她留下,原本只覆盖在读期间的预算,又未必足以应付毕业前后的过渡。
所以分层安排的意义,不是判断汇率下一步往哪里走,而是避免某一个时点的选择,单独决定整段留学的成本;也避免用途已经改变,钱的形态却还停留在原来的计划里。
(换汇与跨境资金安排须以届时官方规定与个人情况为准。)
② 跨境汇款与资金说明:钱要出去,还要在需要的时候能用到
有一次女儿那边要一次性交一笔费用,时间卡得紧,家里才发现「转出去」并不是一个动作那么简单——到账要时间,材料要齐,资金用途与来源可能还要说明。平时这些都不显眼,只有在金额较大、时间较紧的时候才会显出分量。
(各地要求差异很大,须以届时官方规定与个人情况为准。)
③ 期限与流动性:两段钱的任务不同
在读期间确定要支出的部分,首要目标不是回报,是到期能够支付——它必须在确定的时间、以确定的币种出现。周家把这笔钱按学费和生活费的时间安排好,走的正是这个逻辑。
问题不在于这笔钱不该锁,而在于周家只有这一笔钱。
如果女儿毕业前就遇到租房押金、签证、搬家或等待入职这类支出,家里要动用的,不能是下一笔确定要交的学费,而应该是一笔用途可以调整的过渡资金。
确定要用的钱,要按时到位;可能要用的钱,要保留流动性。
两段钱承担的任务不同,不适合放进同一种安排里。
④ 还有一道需要更早讨论的门槛:置业资金
如果女儿毕业后决定留下,置业可能会在若干年后进入她的计划。
到那时,能贷多少、能拿到什么条件,要看她届时的收入、就业稳定性、身份、信用情况、首付比例,以及当地的贷款规则。能贷到多少,是一回事;能拿到什么条件,是另一回事。 家里是否支持首付,则是另一个需要提前讨论的问题。
贷款能力,要看她将来的条件;家里是否支持首付,要看今天愿不愿意为这种可能性保留空间。
这不意味着周家现在就要把钱换成英镑,更不意味着父母必须替女儿买房。只是如果家里确实动过这个念头,就不宜等她决定买房以后,才第一次讨论这笔钱从哪里来。
(各地购房、按揭、首付来源与跨境资金规则差异很大,须以届时当地规定及个人情况为准。)
周家后来做的,不是去要一个答案
他们先把家里的钱重新分了两层:确定要交的学费和生活费,继续按原来的时间准备;毕业前后可能出现的支出,单独留出一个可以调整的位置。至于更远的落脚资金,他们没有现在就换成英镑,也没有提前锁定用途。
那张原本只做到毕业的表,后来补成了这样:
| 这笔钱 | 什么时候用 | 什么币种 | 最该满足什么 |
|---|---|---|---|
| 在读期间学费 | 学校规定的固定时点 | 读书所在地币种 | 到期能够支付 |
| 在读期间生活费 | 按月或按学期 | 日常使用币种 | 现金流不中断 |
| 毕业前后过渡资金 | 时间暂不确定 | 根据去向逐步确定 | 随时能用、可以调整 |
| 未来可能的长期落脚资金 | 时间和地点都未定 | 暂不必过早确定 | 保留币种和用途的选择权 |
这里的「落脚」不只指买房,也包括工作稳定前的租房、搬迁和其他落脚支出。
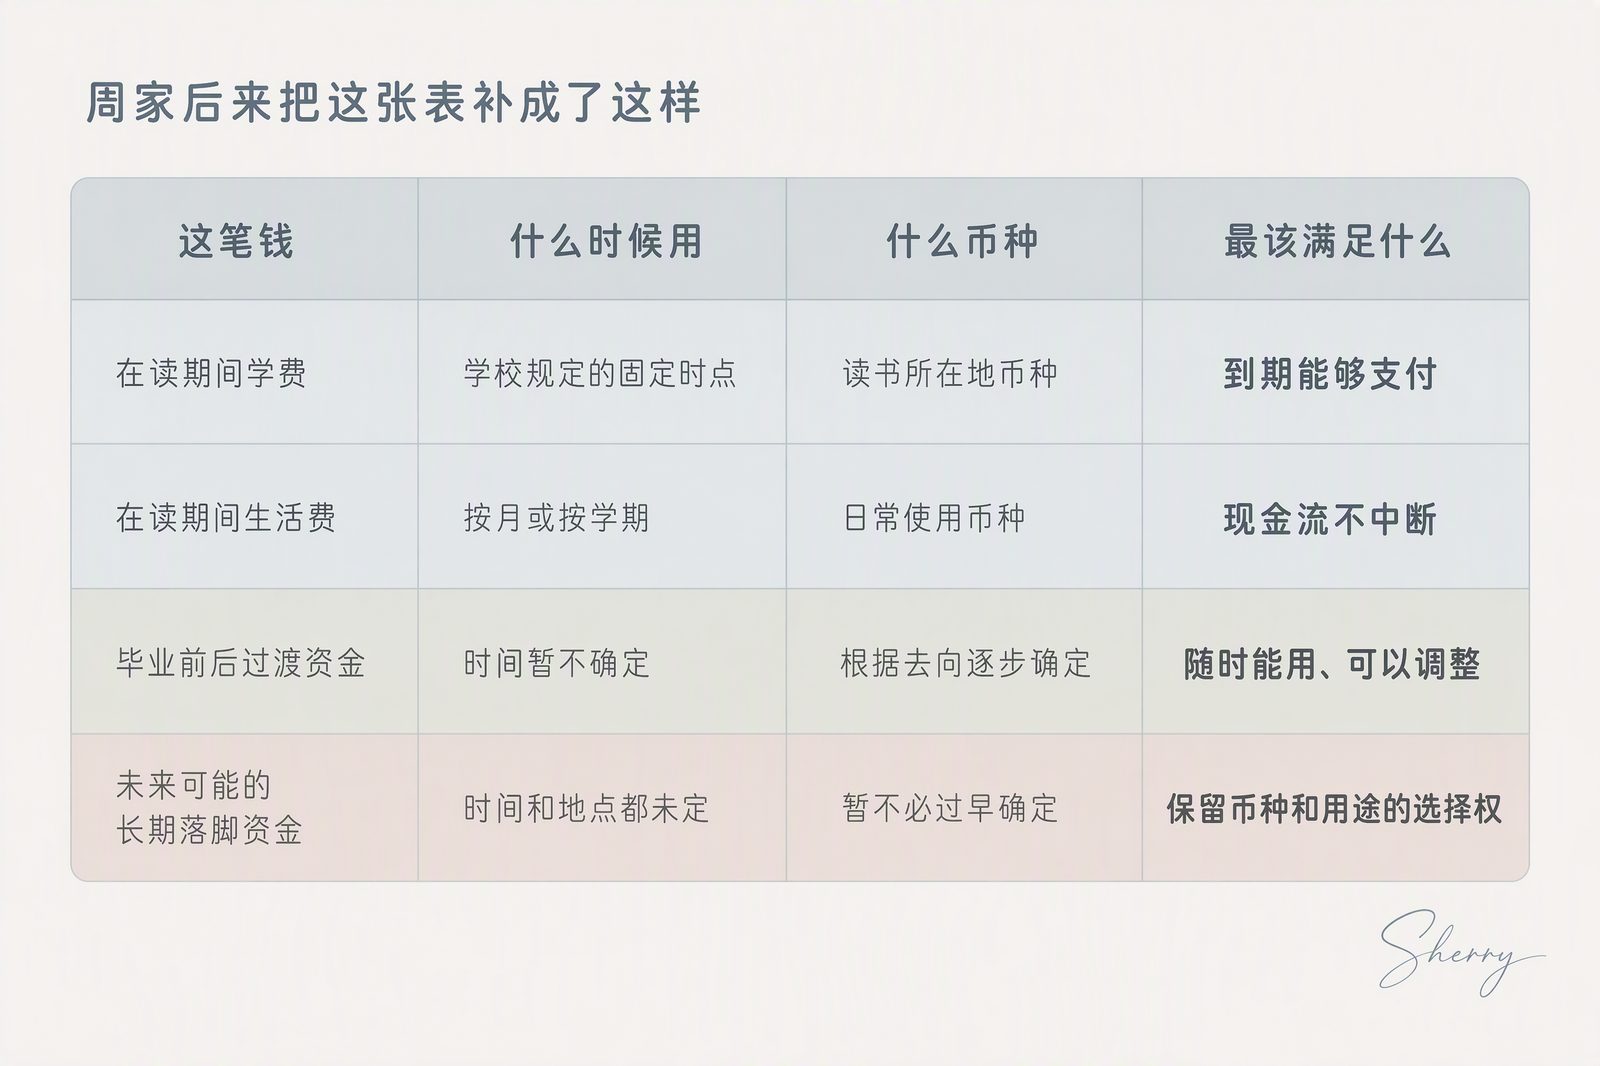
最后一行,才是周家后来真正想明白的事:
他们现在不需要判断女儿会回来还是留下,只需要保留到时候重新决定的空间。
人的答案可以晚一点出现,但钱要为不同的答案留出位置。
三个问题
- 你那张留学预算,是只做到毕业,还是也为毕业后的不确定性留了位置?
- 如果孩子毕业时决定留下,现在这笔钱的币种、期限和流动性,允不允许家里到时重新决定?
- 如果毕业后的过渡期需要家庭支持,这笔钱会不会挤占家里其他已经确定的目标?
如果想先把自己家这几笔钱的先后和薄厚排一遍,可以用下面的自查(约 3 分钟,只做排序,不推产品)。
那句话,还是要问的
钱这头能做的,是让不同的答案都还来得及。
人这头能做的,可能更简单——把那句话说出来。
在周家,这句悬了一个月的话,最后还是她妈妈先开了口。她不是催女儿现在回答,只是想让她知道:这件事,家里愿意和她一起想。
「你毕业以后,想回来,还是想留下?」
这个问题,你家是谁先开口的?
用 3 分钟,把家里的目标排一遍先后
全部在手机上完成。做完你会看到:
- 你填的几个目标,按紧迫程度排出来的先后顺序;
- 「三笔不能动的钱」里,最薄的那一笔是哪笔;
- 未来三年需要单独检查的部分。
无需填写姓名、手机号或邮箱,也不会向你推荐任何产品。
开始 3 分钟自查 →本文仅用于家庭目标整理与一般性信息分享,不构成针对个人的投资、保险、法律或税务建议。文中家庭根据多个家庭的共同情况综合而成,不对应任何具体个人。涉及换汇、跨境资金、购房与按揭的具体安排,请以届时当地官方规定及个人实际情况为准。